小規模企業共済の貸付は審査なし即日借入可能?限度額と金利の真相
仕入先への急な支払い期日、取引先の入金遅延、納税資金の枯渇――突如として訪れるキャッシュフローの危機に、胃を締め付けられる思いを抱いた経験を持つ個人事業主や小規模法人の経営者は少なくありません。民間の銀行融資では審査に数週間を要し、決算書や確定申告書の内容次第では門前払いを食らうケースも日常茶飯事です。そうした切迫した資金繰りの局面において、最後のセーフティネットとして頼りにされるのが「小規模企業共済の契約者貸付制度」です。
ネット上やSNSでは「審査なしで数千万円借りられる」「商工中金へ駆け込めば即日現金が手に入る」といった情報が飛び交う一方、「安易に手を出すと後で地獄を見る」「延滞すると法外な利息を取られる」という不穏な噂も囁かれています。本稿では、中小企業基盤整備機構の公式情報と金融現場への徹底取材をもとに、審査なし・即日借入の裏側に隠された法的なカラクリから、借入限度額、金利の正体、そして知られざるデメリットまで、経営者が生き残るために知っておくべき実態を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「審査なし」は事実だが、無条件の融資ではなく積み立てた解約手当金を担保にする契約者貸付であるため信用調査が免除される仕組み。
- 要点2:商工組合中央金庫の窓口に必要書類を持参すれば最短即日融資が可能であり、金利は一般貸付で年1.5%前後、緊急経営安定貸付ならさらに低利で調達できる。
- 要点3:返済期日を徒過すると年14.6%の延滞利息が発生し、借換手続きを怠れば将来の共済金(退職金)から強制相殺される致命的なリスクを孕む。
【2026年最新】小規模企業共済の貸付制度詳細まとめ|なぜ「審査なし・即日借入」が可能なのか
資金調達の現場において「融資審査が存在しない」という言葉は、一見すると闇金や悪質業者の常套句のように聞こえます。しかし、独立行政法人中小企業基盤整備機構(中小機構)が運営する小規模企業共済の契約者貸付制度において、「審査なし」という言説は制度上まぎれもない事実です。なぜ、公的機関が関わる融資制度でありながら、決算書や確定申告書の提示、個人の信用情報照会(CICやJICCなど)すら行わずに資金を貸し出せるのでしょうか。
その真相は、この制度が民間銀行のプロパー融資や信用保証協会の保証付融資とは根本的に異なる「自前の資産担保融資」である点にあります。契約者が毎月積み立てている共済掛金は、将来の退職金代わりとなる「解約手当金」として蓄積されています。契約者貸付とは、平たく言えば「将来自分が受け取るはずの解約手当金を担保に差し入れ、その評価額の範囲内で前借りする行為」にほかなりません。
中小機構の視点に立てば、万が一契約者が倒産や自己破産によって返済不能に陥ったとしても、担保として預かっている解約手当金から貸付元利金を全額相殺(天引き)して回収できるため、貸し倒れリスクがゼロに等しい設計になっています。したがって、現在の赤字決算、税金の滞納、あるいは過去の金融事故情報(いわゆるブラックリスト)の有無を精査する必要が一切ありません。納付月数などの基本要件さえ満たしていれば、誰であっても原則として100%資金を調達できる仕組みが担保されているのです。
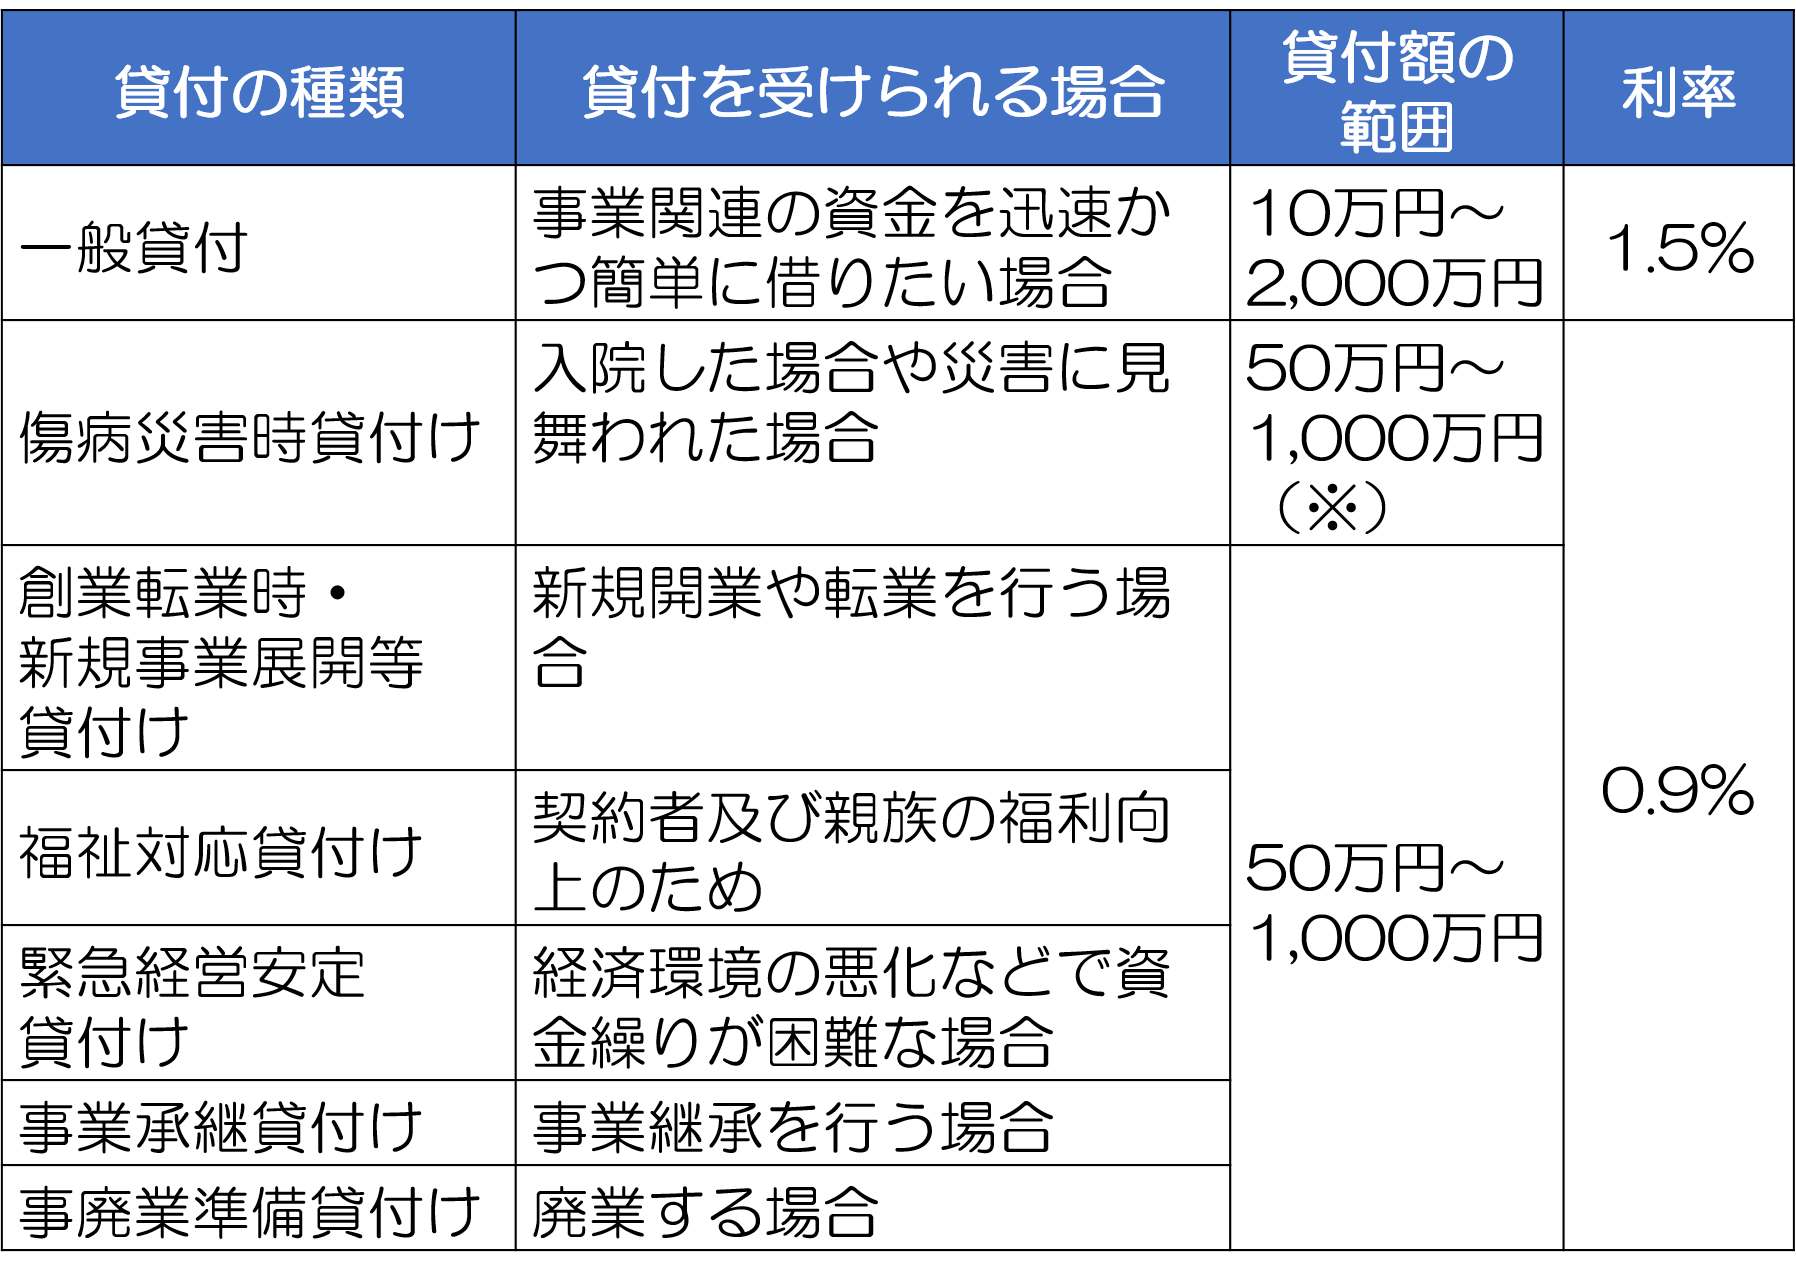
一般貸付と緊急経営安定貸付の決定的な違い|貸付限度額と低金利のからくり
小規模企業共済の貸付には、利用目的や経済状況に応じて複数の類型が用意されています。日常のつなぎ資金として最も頻繁に利用される「一般貸付」に加え、売上激減時などに利用できる「緊急経営安定貸付」などがあり、それぞれ借入限度額や金利設定が大きく異なります。
借入の限度額は、いずれの貸付においても「掛金納付月数に応じた解約手当金額の70%~90%の範囲内(5万円単位、上限2,000万円)」と定められています。たとえば、これまでに支払った掛金の総額が500万円あり、現時点での任意解約手当金が400万円と試算される場合、その80%程度にあたる約320万円が即座に借入可能枠となります。積立期間が短く、納付月数が満たない(原則として掛金納付月数12ヶ月未満など)場合は利用できないため、事前の確認が欠かせません。
| 項目 | 小規模企業共済:一般貸付 | 小規模企業共済:緊急経営安定貸付 | 民間ビジネスローン・ノンバンク |
|---|---|---|---|
| 貸付金利 | 年1.5%(固定金利) | 年0.9%〜1.1%前後(政策的低利) | 年6.0%〜18.0% |
| 借入限度額 | 解約手当金の7〜9割(最大2,000万円) | 解約手当金の7〜9割(最大2,000万円) | 50万〜1,000万円(信用力依存) |
| 審査期間・信用情報 | 審査なし・窓口なら即日・照会なし | 売上減少証明が必要(信用照会なし) | 最短即日〜数日・CIC/JICC厳格審査 |
| 返済期間・方法 | 6ヶ月〜36ヶ月(期日一括または半年賦) | 最長5年(据置期間あり・半年賦返済) | 最長5年〜10年(毎月元利均等返済) |
| 編集部の評価 | 最速の緊急避難策として極めて優秀 | 中期の事業再生や業績回復期に最適 | 高金利のため最終手段にとどめるべき |
特筆すべきは、年1.5%という圧倒的な低金利の理由です。民間のカードローンや無担保ビジネスローンが年10%超もの暴利を設定するのは、債務者の夜逃げや破産による貸倒引当金を上乗せしているためです。一方、小規模企業共済の一般貸付は「100%保全された担保」を裏付けとしているため、機構側は金利を最小限の事務手数料と共済基金の運用コスト分に抑えることができます。これが、資金難に喘ぐ事業者にとって極めて有利な調達コストを実現している力学です。
商工組合中央金庫の窓口手続と即日実行のリアル|現場で直面するハードル
「小規模企業共済の貸付は即日手に入る」というフレーズは魅力的ですが、これには実務上の明確な条件があります。それは、「郵送手続ではなく、商工組合中央金庫(商工中金)の窓口へ直接出向くこと」です。
中小機構自身は全国に融資窓口を構えておらず、貸付金の交付事務は受託金融機関である商工中金の各支店が一手に引き受けています。郵送での手続きを選択した場合、書類の往復と審査確認で最低でも1週間から10営業日を要するため、月末の資金ショートには到底間に合いません。当日中に現金を口座へ着金させる、あるいは預金小切手を受け取るためには、以下の段取りを狂いなく踏む必要があります。
【即日実行に必要な必須書類一覧】
- 共済契約締結証書(手帳・証書原本)
- 実印(印鑑登録証明書と同一のもの)
- 印鑑登録証明書(発行から3ヶ月以内の原本)
- 本人確認書類(運転免許証、マイナンバーカードなど顔写真付きのもの)
- 中小機構所定の貸付請求書(事前に中小機構公式サイトからダウンロード・記入推奨)
- 振込先口座情報が確認できる通帳・キャッシュカード(契約者本人名義)
現場の実務において最も注意すべきは、商工中金の窓口受付時間と書類の不備です。金融機関の窓口は午後3時(15時)でシャッターが降りますが、即日融資の処理を完結させるには、遅くとも午前中、できれば開店直後の9時台から10時までに窓口へ到着し、書類提出を済ませるのが鉄則です。窓口が混雑していたり、持参した印鑑が共済契約時の印鑑や印鑑証明と微細に異なっていたりするだけで、即日実行の道は冷酷に閉ざされます。
甘い罠に潜む代償|返済期限と延滞利息ペナルティ、知られざるデメリット
誰でも無審査で超低金利で借りられるという甘美な響きの裏には、事業主が軽視しがちな厳しいルールとペナルティが潜んでいます。資金調達コンサルタントや税理士が「小規模企業共済の借入は諸刃の剣である」と警告するのは、返済規律の厳格さに理由があります。
一般貸付の返済期間は、借入額100万円以下の場合は「1年後の期日一括返済」が基本となります。毎月分割で少しずつ返していくビジネスローンとは異なり、1年後に利息と元金をまとめて返済しなければなりません。この仕組みを理解せず、「とりあえず借りておこう」と資金繰りの穴埋めに使い切ってしまうと、1年後に借入総額を一括で支払う当てがなくなり、致命的なデッドロックに陥ります。
さらに恐ろしいのが、期日を過ぎた場合のペナルティです。返済期日までに元利金を返済しなかった場合、中小機構の規程に基づき、期日翌日から年14.6%の延滞利息が日割りで容赦なく加算されます。年1.5%の低利で借りたつもりが、期日を徒過した瞬間にノンバンクの消費者金融と同水準の高利息債務へと変貌を遂げるのです。
期日到来時に一括返済が難しい場合、利息のみを支払って貸付契約を更新する「借換(更新手続)」という救済策が用意されています。しかし、これを何度も安易に繰り返すと、利息を払い続けるだけで元本が一向に減らない「返済の塩漬け状態」に陥ります。そして、将来引退や廃業によって共済金を解約する際、未返済の借入金と延滞利息が解約手当金から全額相殺され、手元に残るはずだった老後の生活資金が露と消える事態を招きます。
【実態検証】個人事業主の資金繰りとネットの反応|「救われた」と「後悔」の生々しい境界線
個人事業主コミュニティやSNS(X・旧Twitter)、5ちゃんねるの資金繰りスレッドにおいて、小規模企業共済貸付に関する言及を追っていくと、利用者の反応は「神制度」と「罠にハマった」の二極に鮮明に分かれています。
自営業歴12年のグラフィックデザイナー(40代男性)は、自らの手記で次のように現場の安堵感を綴っています。
「大口クライアントの倒産で連鎖倒産の危機に瀕した際、メインバンクからは追加融資を冷たく断られた。藁にもすがる思いで掛金納付明細を引っ張り出し、商工中金へ実印を持って走った。窓口で一切の嫌味も説教もなく、わずか2時間後には300万円の資金が口座に振り込まれた。あのスピード感がなければ、うちの事務所は間違いなくあの月末で黒字倒産していた。」
一方で、手痛い失敗を告白する声も後を絶ちません。飲食業を営む法人代表(50代男性)の投稿には、痛烈な後悔が滲んでいます。
「毎月の売上補填のために借換を3回繰り返し、実質的に元本を放置していた。コロナ禍が明けても客足が戻らず、結局廃業を選んだが、積立金600万円のうち未返済借入金450万円と利息が引かれ、手元に残ったのはわずか100万円少々。さらに、解約手当金の税務処理で一時所得とみなされ、想定外の住民税と保険料の通知が来て愕然とした。」
ネット上のリアルな反応を分析すると、成功者と失敗者を分ける境界線は「資金使途が一時的なキャッシュギャップの解消か、慢性的な赤字の延命か」という一点に集約されます。入金期日が確定している売掛金の回収ズレを埋めるために使った者は全員が制度を絶賛し、構造的赤字の補填に使った者は、例外なく共済資産を溶かして出口を失っています。

一般に知られていない盲点とネットの誤解|金融心理学から読み解く資金繰りの罠
なぜ多くの経営者が、この優れたセーフティネットを前にして自滅の道を歩んでしまうのでしょうか。そこには行動経済学や心理学で説明される「メンタル・アカウンティング(心の会計)」と「保有効果」という認知バイアスが深く関係しています。
人間は、銀行から借り入れた負債に対しては「他人の金であり、必ず返さなければならない」という強い心理的プレッシャー(境界線)を感じます。しかし、小規模企業共済の貸付に対しては、「もともと自分が汗水垂らして積み立てた預金のようなものだ」と無意識に認識を歪めてしまいます。この心理的錯覚が資金に対する緊張感を麻痺させ、「最悪でも解約金と相殺されるだけだ」という甘い逃げ道を脳内に作り出してしまうのです。
これは、家族社会学や心理療法で問題視される「共依存関係」の力学と酷似しています。問題を根本解決することなく、手近な共済資産を延命装置として消費し続ける行為は、自立した経営判断を麻痺させ、痛みを伴う事業再生の決断を先送りにする「偽りの延命」に過ぎません。制度の健全な利用には、資金繰りのパニック時ほど自らを客観視する心理的バウンダリーが不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
本制度の強みとリスクを踏まえ、金融ディレクションの現場が提示する明確な利用判断基準は以下の通りです。
【この制度を今すぐ利用すべき人】
- 売掛金の入金期日や補助金の交付決定が確定しており、数ヶ月以内に確実な返済原資がある事業者
- 民間銀行のプロパー融資の審査待ち期間中、どうしても数日〜2週間を耐え忍ぶつなぎ資金が必要な経営者
- 信用情報機関(CIC/JICC)に照会履歴を残さず、本融資に影響を与えずに緊急決済をクリアしたい人
【絶対に手を出すべきではない人】
- 毎月の営業利益が慢性的な赤字であり、抜本的な黒字化の目処が立っていない事業者
- 借入金を生活費の補填やギャンブル性の高い投資に流用しようと考えている個人事業主
- 1年後の返済期日に一括返済する資金計画が一切立てられないまま、目先の月末をやり過ごしたい人
【小規模企業共済の貸付制度】に関するよくある質問(FAQ)
Q1:個人の信用情報(CICやJICC)に傷があるブラックリスト状態でも借りられますか?
A1:借入可能です。小規模企業共済の貸付は、あなたが積み立てた解約手当金を担保とする契約者貸付であるため、金融機関のような信用情報機関への照会や審査は一切行われません。過去に債務整理や滞納歴があっても、共済契約が有効で規定の納付月数を満たしていれば問題なく実行されます。
Q2:法人の役員として加入している場合、会社の運転資金として借りることはできますか?
A2:制度上、貸付は「共済契約者個人」に対して実行されます。そのため、共済契約者である代表者個人として借入を行い、その資金を役員借入金として会社口座へ投入する形で運転資金に充当するのが一般的な実務手続きとなります。この際の社内会計処理については顧問税理士への事前相談を推奨します。
Q3:返済期日にまとまったお金を用意できない場合、どうすれば延滞利息を回避できますか?
A3:期日が到来する前に、商工中金の窓口等で「借換(更新手続)」を行ってください。過去1年分の発生利息(元本100万円であれば約15,000円)をその場で現金納付することで、元本の返済期日をさらに1年間延長することが可能です。期日を1日でも過ぎると延滞利息(年14.6%)が上乗せされ、手続きが複雑化するため、必ず期日前の申請を徹底してください。
Q4:最寄りに商工中金の支店がない場合、地方銀行の窓口でも即日融資は受けられますか?
A4:受けられません。即日での貸付金交付に対応しているのは商工中金の窓口のみです。地方銀行や信用金庫等の取扱窓口、または中小機構への直接郵送による申請は可能ですが、送金までに最短でも1週間から10日程度の日数を要します。即日性を求める場合は、新幹線や特急を使ってでも最寄りの商工中金支店へ直接出向く必要があります。
まとめ:小規模企業共済の貸付を賢く使い倒すための出口戦略
小規模企業共済の契約者貸付制度は、独立独歩で戦う中小企業経営者や個人事業主にとって、あらゆる金融機関が背を向けた瞬間に差し伸べられる「究極の防波堤」です。審査なし、年1.5%の低利、そして商工中金での即日調達という圧倒的なスペックは、正しく機能すれば事業の命脈を保つ強力な武器となります。
しかし、忘れてはならないのは、その資金の正体が「未来の自分が受け取るはずの退職金そのもの」であるという冷厳な事実です。セーフティネットの真価は、ただ飛び込むことではなく、そこから確実に地面へと復帰する出口戦略を描いておくことにあります。一時的な窮地を脱するために躊躇なく活用しつつも、着金した瞬間から返済期日を見据えたキャッシュフロー改善に着手する――この冷徹な自己規律こそが、荒波のビジネス社会を生き抜く経営者に求められる真の資質です。 (出典: 小 規模 企業 共済 貸付(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。