年収500万の手取り額はいくら?独身・既婚の月収と生活水準を徹底検証
給与明細を開いた瞬間、「額面は500万円なのに、なぜ手元に残るお金はこれだけなのか」と呆然とした経験を持つビジネスパーソンは少なくありません。国税庁の「民間給与実態統計調査」を見ても、年収500万円台は日本の給与所得者全体の上位約30%に位置する水準です。社会的には一人前の所得層とみなされるポジションでありながら、銀行口座に振り込まれる実際の金額には大きな開きがあります。
2026年現在の税制および社会保険料率の推移を踏まえると、額面年収に対する「可処分所得比率(手取り割合)」は年々縮小傾向にあります。額面500万円という響きから連想されるゆとりあるイメージと、毎月の生活費をやりくりするリアルな日常との間には、どのようなギャップが存在するのか。最新データをもとに、その内訳と生活の真実を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収500万円の実質的な手取り年額は約385万〜405万円(独身で約390万円、扶養あり既婚で約400万円前後)であり、年間約100万円以上が税金や社会保険料として天引きされる。
- 要点2:月額手取りは賞与の有無で激変し、ボーナスなしなら月収約32.5万円、年4か月分の賞与がある場合は毎月約24.5万円となり、家計の体感温度に決定的な差が生まれる。
- 要点3:固定費の上限設定(適正家賃8万〜10万円、住宅ローン借入3,000万円前後)を誤らず、ふるさと納税やiDeCo等の控除制度をフル活用することが資産形成の分水嶺となる。
【2026年最新 手取り早見表】年収500万円の「手取り額面」と天引きの内訳
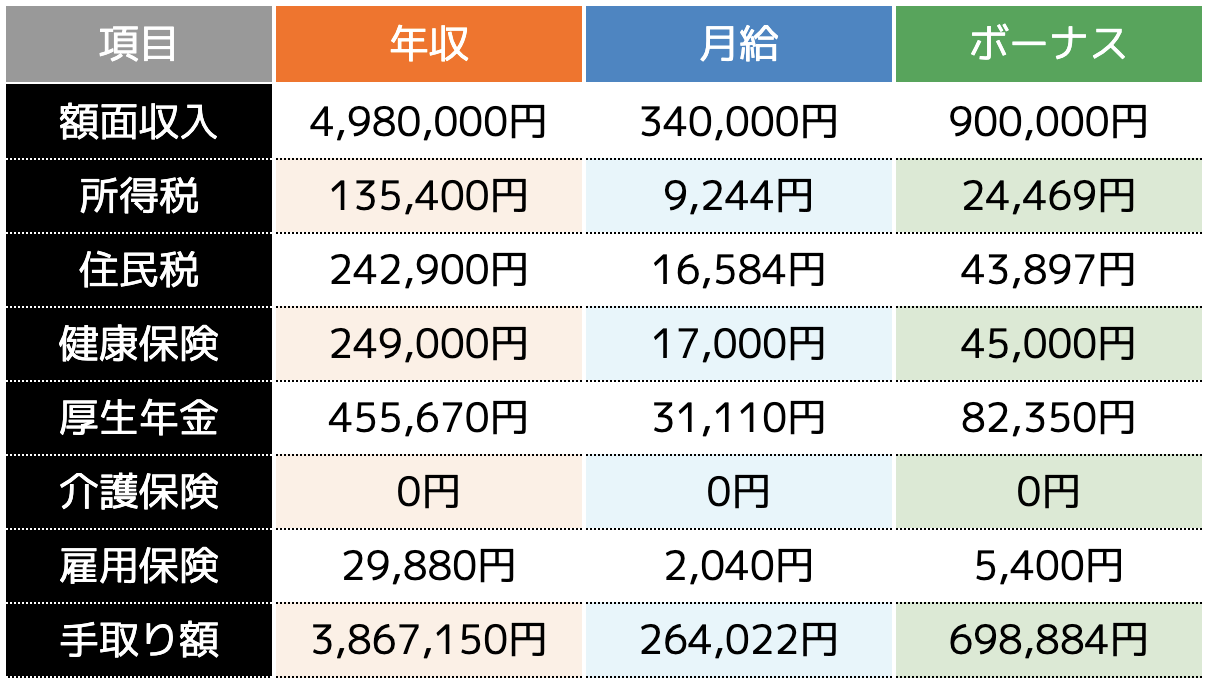
年収500万円を受け取る会社員の手取り年額は、独身者でおよそ390万円、配偶者控除が適用される既婚者でおよそ400万円に着地します。つまり、額面のおよそ20〜23%が給料から自動的に差し引かれる計算です。
給与から差し引かれる項目は、大きく「社会保険料(健康保険・厚生年金・雇用保険・40歳以上の介護保険)」と「税金(所得税・住民税)」の2種類に分かれます。特に重い負担となるのが社会保険料であり、年間でおよそ72万〜76万円に達します。所得税(約13万〜14万円)や住民税(約23万〜24万円)を合わせると、年間控除額の合計は約100万〜110万円という規模に膨らみます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収500万 独身の手取り | 年間手取り:約391万円 月額目安:約24.4万〜32.5万円 | 手取り率:約78.2% | 扶養控除が一切ないため税負担は最も重い。賞与の割合によって月々の手取り感覚が大きく左右される。 |
| 年収500万 既婚子持ちの手取り (配偶者扶養+高校生1人) | 年間手取り:約404万円 月額目安:約25.2万〜33.6万円 | 手取り率:約80.8% | 配偶者控除および扶養控除(16歳以上)により所得税・住民税が軽減。ただし教育費や食費の固定費負担が重くのしかかる。 |
| 年収500万 ボーナスなしの手取り (完全月給制・独身) | 月額手取り:約32.5万円 (額面月給:約41.6万円) | 天引き額:毎月約9.1万円 | 毎月のキャッシュフローが極めて安定しており、家計管理や固定費の計画が最も立てやすい形態。 |
| ボーナスありの手取り (夏冬計4か月分・独身) | 毎月の手取り:約24.4万円 ボーナス手取り:1回約49.0万円 | 額面月給:約31.2万円 額面賞与:1回約62.5万円 | 月々の手取りは25万円を下回るため、ボーナス補填型の生活設計に陥りやすい構造的リスクを抱える。 |
手取り額を左右する決定打は「賞与の配分割合」です。同じ年収500万円でも、年俸制やボーナスなしの企業で働く場合は毎月約32万円台が通帳に振り込まれます。一方で、賞与が年4か月分設定されている企業では、毎月の手取り額は24万円台前半にとどまります。この差を把握せずに生活水準を決めると、毎月の家計が赤字に転落しかねません。

「思ったより少ない…」手取りが減る理由と真相|見落としがちな税・社保の壁
ネット上の掲示板やSNSでは、「年収500万円に到達したのに、なぜこんなにも生活が苦しいのか」「給料明細を見るたびにため息が出る」という告白が後を絶ちません。この違和感の根底には、日本社会が歩んできた「ステルス負担増の歴史」が横たわっています。
約20年前の2000年代初頭、年収500万円の会社員の手取り額は約430万円前後ありました。ところが現在では、手取りが約390万円と、実質40万円近く目減りしています。給与水準が変わらないにもかかわらず手元に残る現金が減り続けている主因は、社会保険料率の段階的な引き上げです。
厚生年金の保険料率はかつて13%台でしたが、法改正により2017年までに上限である18.3%(労使折半で個人負担9.15%)まで引き上げられました。さらに健康保険料率や介護保険料率の上昇、雇用保険料率の改定、子ども・子育て拠出金の加算などが相次ぎました。所得税や住民税の税率自体は大きく変わっていなくても、社会保険料の控除額が膨張した結果、手取りが削り取られる構造が定着したわけです。
くわえて、近年のインフレに伴う物価高騰が可処分所得の実質価値をさらに押し下げています。額面上の給与が増えても、天引き額の増大と生活必需品の値上げが同時に押し寄せることで、「数字上は平均以上の年収なのに、手取り感覚はワーキングプアに近い」という心理的な断絶を引き起こしています。
【独身vs既婚子持ち】年収500万円の手取り月額と生活レベルを徹底比較
同じ年収500万円であっても、世帯構成によって生活の実態はまるで別世界となります。手取りの配分と生活防衛のリアルな温度感を比較していきます。
独身世帯:自由度は高いが「何気ない浪費」で資産ゼロの罠
年収500万円の独身者の場合、ボーナスなしであれば月額約32.5万円、ボーナス年4か月分なら月額約24.5万円が自由になるベースです。適正とされる家賃相場は「手取り月収の3分の1以下」が鉄則であり、月額手取り25万円ベースであれば約8万円、30万円ベースであれば約9万〜10万円が無理のない居住ラインとなります。
自炊と外食のバランスを保ち、趣味や交際費に適度な予算を割いたとしても、毎月5万〜8万円の貯蓄や投資へ回す余力は十分にあります。しかし、都心での一人暮らしで家賃11万〜12万円のマンションを選び、コンビニでの日々の買い物や飲み会を無計画に重ねると、「独身貴族」を気取っているうちに貯蓄がまったく増えないという事態に直面します。
既婚子持ち世帯:片働きなら「中流クライシス」に直面する現実
一方で、夫が年収500万円、妻が専業主婦、子ども1人(小学生)という片働き世帯の場合、家計の景色は一変します。手取り月額は約25万〜27万円(賞与配分時)。ここから家族向けの住居費(家賃や住宅ローン返済で10万〜12万円)、食費(6万〜8万円)、水道光熱費や通信費(3万〜4万円)を差し引いた時点で、手元にはほとんど余裕が残りません。
教育費の積み立てや冠婚葬祭の出費が重なれば、単月での黒字維持は容易ではありません。国税庁の「民間給与実態統計調査」では上位層にカウントされる給与でありながら、配偶者のパート収入や共働きなしでは、レジャーや外食の選択肢すら削らざるを得ないのが、現代の年収500万円・片働き子育て世帯が直面している偽らざる現実です。
年収500万のリアルな家計簿|平均貯蓄額と家賃・住宅ローン借入可能額の適正ライン
将来を見据えた生活設計において避けて通れないのが、「貯蓄」と「住宅取得」のシミュレーションです。現実的な水準値を押さえておく必要があります。
平均貯蓄額の「平均値」と「中央値」に潜む数字のトリック
金融広報中央委員会(知るぽると)の各種調査データを紐解くと、年収500万〜750万円未満の世帯における平均貯蓄額は1,000万円前後の数値が示されることが少なくありません。しかし、このデータには一部の資産家や富裕層の数値が釣り上げ要因として混ざり込んでいます。
実態をより正確に反映する「中央値」を見ると、単身世帯で約300万〜400万円、二人以上世帯で約450万〜600万円にとどまります。さらに同所得層の中でも「貯蓄ゼロ(金融資産非保有)」の世帯が全体の15〜20%前後存在しており、年収500万円台の中では「着実に資産を増やす層」と「生活費で手一杯になり貯金ができない層」の二極化が急速に進んでいます。
年収500万 住宅ローン借入可能額の安全圏
マイホーム購入を検討する際、金融機関の審査基準(融資限度額)と、家計が破綻しない「安全な借入額」には致命的な乖離があります。
民間銀行の審査上は、年収500万円であれば返済負担率35%前後まで借入可能と判定され、最大で4,000万〜4,500万円超の借入が可能と試算されるケースが珍しくありません。しかし、金利上昇局面にある現状において、4,000万円以上の固定負債を抱えるのは極めて危険です。手取り年額約390万〜400万円の家計において、年間のローン返済額が150万円(毎月約12.5万円)を超えれば、生活防衛資金を確保することは不可能に近くなります。
無理のない安全な住宅ローン借入額は、返済負担率20〜22%以内に収まる「2,800万〜3,300万円」が上限ラインです。これを超える場合は、頭金を厚く用意するか、配偶者の安定した収入を合算するペアローン等の出口戦略を講じない限り、将来の修繕積立金や固定資産税の上昇に耐えられなくなります。
手取りを最大化する節税戦略|ふるさと納税控除上限額シミュレーションとiDeCo・NISA
額面の給与を引き上げるには社内評価や転職のハードルがありますが、「税金と社会保険料の天引きを合法的に圧縮して手取りを最大化する」ことは、個人の知識と実行力次第で即座に可能です。
ふるさと納税控除上限額シミュレーション
年収500万円の会社員にとって、もっとも即効性のある制度が「ふるさと納税」です。自己負担額2,000円を除いた全額が翌年の住民税・所得税から控除されるため、日用品やお米、肉などの生活必需品を返礼品として受け取ることで、実質的な生活コストを大幅に引き下げられます。
家族構成別の年間寄付上限額(自己負担2,000円で済む目安)は以下のとおりです。
- 独身または共働き(配偶者控除なし):約61,000円
- 夫婦(配偶者控除あり・子どもなし):約49,000円
- 夫婦(配偶者控除あり+高校生1人):約40,000円
- 夫婦(配偶者控除あり+大学生1人):約36,000円
寄付上限額いっぱいまで返礼品を受け取れば、年間約1万5,000円〜2万円相当の家計支出を直接浮かせることができます。
iDeCo(イデコ)による所得控除の破壊力
さらに手取り防衛に直結するのが、個人型確定拠出年金(iDeCo)の活用です。企業型確定拠出年金がない会社員の場合、月額上限23,000円(年額276,000円)を全額所得控除として課税所得から差し引くことができます。
年収500万円層の所得税率は10%、住民税率は10%(計20%)です。年間27万6,000円を拠出すると、年間で約5万5,200円もの所得税・住民税が自動的に減税されます。投資信託の運用益が非課税になる新NISAと併用しながら、現役時代の手取りを合法的に防衛する強力な手段となります。

【実態検証】現場目線で見えたリアル|額面500万の「中流の罠」
大手メディアの家計相談窓口やファイナンシャルプランナーへの取材現場では、年収500万円前後の相談者から共通して語られる「苦悩」があります。
「独身の20代後半で年収500万円に達したときは、欲しいものを買い、週末に外食を重ねても貯金ができていた。しかし30代半ばで結婚し、郊外の分譲マンションを買い、子どもが生まれてからは、生活水準を一切上げていないのに毎月赤字スレスレ。ボーナスが入るまで通帳の残高を見るのが怖い」(30代後半・IT関連企業勤務の男性手記より)
経済学や行動心理学では、一度上げた生活水準を所得の減少や支出の増加に合わせて引き下げるのが極めて難しい現象を「ラチェット効果(歯止め効果)」と呼びます。「自分は平均年収以上の給与をもらっている」という自負が無意識の心理的防壁となり、格安SIMへの乗り換え、サブスクリプションの解約、外食費の見直しといった抜本的な支出カットを遅らせてしまうケースが後を絶ちません。
特に危険なのが「ボーナス払いを前提とした買い物」です。家電の買い替え、車のローン、住宅ローンの増額返済などをボーナスに依存する構造を作ってしまうと、企業の業績悪化による賞与削減が起きた瞬間に家計が一気に破綻へ向かいます。
【プロの結論】年収500万円で資産形成ができる人・慎重になるべき人の判断基準
年収500万円という所得水準は、設計次第で「10年間で1,500万円以上の純資産を築く土台」にもなれば、「毎月の資金繰りに追われる慢性的な赤字家計」にもなり得る境界線です。家計管理の心理学と客観的データに基づき、成功する人と失敗する人の分岐点を明確に示します。
年収500万円で着実に資産を増やせる人の条件
- 手取りの基準を「賞与ゼロ時の月額」に置いている:毎月の生活費を手取り24万〜25万円の範囲で完結させ、賞与は存在しないものとして全額貯蓄・インデックス投資へ回せる人。
- 固定費のバウンダリー(境界線)が明確:住居費を家賃・ローン込みで手取りの25〜28%以内に抑え、通信費・保険料を徹底的にスリム化できている人。
- 世帯単位での経済基盤を構築している:パートナーが月10万〜15万円のパート収入を得る、または共働きで世帯年収700万〜800万円を確保し、生活のレバレッジをかけている人。
年収500万円で家計危機に陥りやすい人の条件
- 「額面500万円」をベースに住宅ローンを組む人:借入可能枠いっぱい(3,800万〜4,500万円)のローンを組み、金利上昇リスクや管理費増額のシミュレーションを怠っている人。
- 見栄消費・ステータス消費から脱却できない人:新車をフルローンで購入したり、無理な私立中高一貫校受験を単独年収で背負い込んだりする人。
- 制度の活用(ふるさと納税、iDeCo、保険見直し)を後回しにする人:「年間数万円の節税など大したことはない」と放置し、知らず知らずのうちに10年間で数百万円の機会損失を生んでいる人。
【年収500万円の手取り】に関するよくある質問(FAQ)
Q1:年収500万円でボーナスがない場合、毎月の手取り額はいくらになりますか?
A1:年俸制や完全月給制で賞与がない場合、月額の額面給与は約41.6万円となります。ここから社会保険料(約6.2万円)、所得税(約1.1万円)、住民税(約1.9万円)などが天引きされ、毎月の実質手取り額は約32.5万円(独身者の場合)となります。ボーナス支給型と比べて月々の入金額が安定するため、計画的な貯蓄がしやすいメリットがあります。
Q2:年収500万円の独身と既婚子持ちでは、手取り額に年間どれくらいの差がありますか?
A2:配偶者控除(満額38万円)および16歳以上の扶養控除(38万円)の適用有無により、年間で約10万〜15万円ほど既婚世帯の手取りが多くなります(独身:約391万円に対し、既婚子持ち:約404万円前後)。ただし、中学生以下の子どもの場合は扶養控除が廃止されているため税金の軽減はありません(その代わりに児童手当が支給されます)。手取り自体の差はわずかであり、家族が増えることによる生活支出の増加幅のほうが圧倒的に大きくなります。
Q3:年収500万円で組める住宅ローンの安全な上限額はいくらですか?
A3:銀行の融資審査では4,000万円以上の借入も承認されることがありますが、家計の安全性を保つための借入目安は「年収の5〜6倍程度」、金額にして2,800万〜3,300万円が上限です。これ以上の借入を行うと、金利上昇や修繕積立金の改定があった際に返済負担率が手取りの35%を超え、日常生活の維持が著しく困難になります。
Q4:年収500万円でふるさと納税をする場合、上限限度額はいくらですか?
A4:独身または共働きで配偶者控除を受けていない場合は約61,000円、専業主婦などの配偶者を扶養している場合は約49,000円、さらに高校生の子どもが1人いる場合は約40,000円が控除上限額の目安となります。住宅ローン控除や医療費控除を併用している場合は上限額が下がるケースがあるため、各種シミュレーターでの確認が必要です。
まとめ:手取り現実を直視し賢く生き抜くための家計設計
年収500万円という立ち位置は、統計上は上位3割に入る立派な収入でありながら、無計画に過ごせば一瞬で資金ショートを起こしかねない繊細なバランスの上に成り立っています。手取りが年間約390万〜400万円にとどまるという客観的な現実を受け入れることが、すべての家計改善の出発点です。
額面の響きに惑わされることなく、毎月の手取り実額をベースに家賃や固定費を厳格にコントロールすること。そして、ふるさと納税やiDeCoといった制度を最大限に活用し、無駄な天引きを1円でも多く防衛すること。この基本を徹底した生活設計こそが、不透明な経済環境の中で真の経済的自由を勝ち取る確かな足がかりとなります。 (出典: 年収 500 万 手取り(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。