三井住友ライフガイドの評判と真実|放置で大損を防ぐ活用法を徹底検証
会社の確定拠出年金(企業型DC)に加入した際、人事担当者から手渡された書類の中に「ライフガイド」の文字を見かけた記憶はないでしょうか。あるいは、給与明細の控除欄を眺めながら、ログインすらしていないWebポータルの存在を思い出して焦りを覚えた経験を持つ方も少なくないはずです。
日本国内でインフレ基調が完全に定着した2026年現在、超低金利の元本確保型商品に資産を据え置いたまま放置することは、実質的な目減りを容認することと同義です。三井住友信託銀行が提供する確定拠出年金加入者向けWebサービス「三井住友信託ライフガイド」は、数百万人の加入者の将来を左右する重要なプラットフォームでありながら、その実効性やグループ内他社サービスとの違いについて多くの誤解が渦巻いています。本稿では、利用者の生々しい口コミやデータをもとに、その実態と失敗しない活用手順を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「三井住友ライフガイド」は主に三井住友信託銀行の確定拠出年金(DC)加入者向けポータルであり、初期設定を怠ると数十年にわたる運用機会損失を招く。
- 要点2:三井住友銀行の資産形成サポートや三井住友海上の相談窓口と混同されがちだが、制度上の役割とログイン導線が明確に異なる。
- 要点3:行動経済学が示す「現状維持バイアス」を断ち切り、信託報酬コストを精査した商品配分見直しを行うことが老後資金の防衛線となる。
【2026年最新】三井住友ライフガイドの評判とメリットはなぜ今注目されるのか?
インターネット上の金融コミュニティやビジネスパーソンの間で、「三井住友ライフガイドの評判や実際のメリット」に関する議論が再燃しています。最大の契機となっているのは、退職給付制度における企業型DCの重要性の高まりと、2020年代半ばから続く継続的な物価上昇です。
ネット上の評価を俯瞰すると、大手信託銀行ならではの手堅いシステム基盤や、積立年金・退職給付を一元的に確認できる利便性を高く評価する声がある一方、「最初の初期設定が煩雑」「どのボタンからログインすればよいのか直感的に分かりにくい」といった導線設計に対する不満も根強く存在します。なぜこれほどまでに利用者の間で賛否が分かれ、同時に高い関心を集め続けているのでしょうか。
その背景には、制度設計上のメリットを能動的に引き出せている層と、導入時に会社から案内されたきり「思考停止」に陥っている層との間で、生じる資産格差が拡大している事実があります。三井住友信託ライフガイドは、単なる残高照会画面にとどまらず、加入企業ごとの専用規約やライフプランシミュレーション、さらには三井住友トラスト・アセットマネジメントが手掛ける各種ファンドの運用状況を詳細に追跡できるハブ機能を備えています。この機能を自律的に使いこなせる投資家にとっては強力な武器となる一方、受動的な加入者にとっては「放置されたブラックボックス」になりがちであるという二面性が、口コミの温度差を生み出している決定的な理由です。

【実態検証】利用者の生の声と現場目線で見えたリアルなログインの壁
知恵袋やSNSなどのコミュニティを調査すると、加入者たちの切実な悲鳴が浮き彫りになります。代表的な相談事例として挙げられるのが、「確定拠出年金の通知を放置したまま数年が経過し、残り期間が迫ってから配分変更の方法が分からず途方に暮れている」というリアルな告白です。公の場で見せるスマートな金融機関のイメージとは裏腹に、エンドユーザーの現場では初期アクセスの段階で激しい摩擦が生じています。
特に多くの初心者がつまずくのが、いわゆる「ログインの迷宮」です。三井住友ライフガイドを経由して実際の運用指図を行う場合、日本インベスター・ソリューション・アンド・テクノロジー(JIS&T)などの記録関連運営管理機関(RK)が発行した口座番号や暗証番号の入力を求められるケースが一般的です。この「社内ポータル」「信託銀行の案内サイト」「RKの記録サイト」という多層構造が、ITリテラシーや金融リテラシーの異なる会社員に深刻な混乱を与えています。
「会社から配られたペーパーのログインIDがどれを指しているのか分からない」「パスワードの再発行に郵送を伴うタイムラグが生じ、結局諦めてしまった」といった口コミは後を絶ちません。現場取材を進めると、こうした物理的・手続き的なハードルこそが、加入者を元本確保型の預金や保険商品に長期間縛り付ける元凶になっている実態が浮かび上がってきます。
一般に知られていない盲点とネットの誤解|SMBCグループ各社との決定的な違い
ネット検索を行う利用者の多くが陥るもう一つの大きな誤解は、「三井住友」という巨大金融ブランドに起因する組織・サービス構成の混同です。三井住友ライフガイドを検索する際、三井住友銀行(SMBC)のサービスなのか、三井住友信託銀行のものなのか、あるいは保険会社なのかを判別できずに迷走するユーザーが多発しています。
歴史的経緯として、メガバンクの三井住友銀行を傘下に持つ三井住友フィナンシャルグループ(SMBCグループ)と、信託業務を軸とする三井住友トラスト・グループは、共通の源流とブランドロゴを持ちながらも、完全に独立した別個の金融グループとして競い合っています。この点を取り違えていると、求めている金融サポートにたどり着くことができません。
たとえば、日常的な資産形成サポートや住宅ローンの資金計画、預金口座連動のアプリ活用を検討している場合は三井住友銀行の領域であり、万が一の保障や家計の将来設計に関する対面・オンライン相談であれば三井住友海上火災保険の管轄となります。一方、「ライフガイド」という呼称でDCネットサービスや退職金給付の専用導線を提供しているのは三井住友信託銀行です。自社がどのグループ会社のどの制度と契約しているかを正確に見極めなければ、誤った窓口に問い合わせを重ねるという無駄な労力を費やすことになります。
【データ徹底比較】三井住友信託DCの運用商品と一般市場のコスト格差
確定拠出年金において、長期的な資産形成の成否を決定づけるのは「商品ラインナップ」と「信託報酬(運用管理費用)」の適正さです。三井住友ライフガイドを通じて選択可能なファンド群と、個人が証券会社等で自ら選ぶ一般的な投資環境を客観的数値で比較検証しました。
| 項目 | 三井住友信託DC(ライフガイド内) | 一般的な基準・ネット証券相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国内株式インデックス信託報酬 | 年0.143% 〜 0.275%程度 | 年0.05% 〜 0.15%程度 | 採用プランにより差があるが、制度導入時期が古い企業プランではやや割高な銘柄が残存する傾向。 |
| 先進国・全世界株式信託報酬 | 年0.165% 〜 0.330%程度 | 年0.057% 〜 0.11%程度 | 公募最安クラスと比較すると開きがあるものの、企業型DCの枠組みとしては十分に実用的な水準。 |
| 元本確保型商品の金利水準 | 年0.005% 〜 0.05%程度(定期等) | 年0.02% 〜 0.20%程度 | インフレ率2%を前提とした場合、実質購買力は年率1.5%以上逓減。放置リスクが極めて高い。 |
| 運用管理手数料(加入者負担) | 企業負担が原則(0円) | iDeCo等では月171円〜400円超 | 企業型DC最大の強み。口座維持費が会社持ちであるメリットを最大限に活かすべきである。 |
運用レポートや三井住友トラスト・アセットマネジメントの開示データを詳細に分析すると、純資産総額上位に並ぶ主要なインデックスファンドは一定のトラッキング精度を維持しています。しかし、企業ごとにカスタマイズされた「ラインナップの選定時期」によっては、信託報酬が旧世代の高止まりしたアクティブファンドが上位に鎮座しているケースも散見されます。数十年という超長期のスパンでは、わずか0.5%の手数料差が退職時の受取額に数百万円の開きをもたらすため、ライフガイド上で開示されている各商品の「目論見書」と「信託報酬率」の確認は避けて通れません。
【プロの結論】行動経済学から紐解く「放置バイアス」の罠とおすすめの判断基準
なぜ多くの優秀なビジネスパーソンが、ライフガイドのID通知を受け取りながら一度もログインせず、元本確保型商品に資産を沈滞させてしまうのでしょうか。この現象は個人の怠惰ではなく、行動経済学が証明する「現状維持バイアス」と「デフォルト効果」という心理構造によって引き起こされています。
人間は未知のリスクや複雑な選択肢を前にした際、初期設定(デフォルト)を変更することに強い心理的負荷を感じます。さらに、定年退職という数十年先の未来は「心理的バウンダリー(時間的境界線)」の外側に位置するため、目先の日常業務よりも優先順位が著しく下げられてしまうのです。「いつか時間ができたら見直そう」と問題を先送りする間に、複利効果の恩恵を永久に逸失していく構図は、極めて深刻な機会損失と言わざるを得ません。
三井住友ライフガイドを今すぐ使い倒すべき人
- 入社または転職から1年以上経過し、DCの初期設定を放置している人:デフォルトの定期預金から、低コストな全世界株式・先進国株式インデックスへの配分変更を行うだけで、数十年の運用成果が劇的に変化します。
- 50代に突入し、退職金と年金の出口戦略を具体化したい人:退職金運用相談や住宅ローンの完済シミュレーションと連動させ、元本確保型への段階的スイッチング(リバランス)を行う必要があります。
- 自社の福利厚生制度の全貌を把握していない人:ライフガイド内には会社独自のマッチング拠出規約やライフプラン支援制度が詳細に記載されており、見逃している手当や控除を回収できます。
別の窓口や外部サービスを検討すべき人
- 日々の生活資金や短期的な家計改善・保険の見直しを急ぐ人:信託DCは60歳まで資金を引き出せません。短期的な家計相談であれば三井住友海上や一般の独立系FP、通常の銀行窓口での相談が適しています。
- 公募の最先端低コスト投信(信託報酬0.05%台等)を限界まで追求したい人:企業型DCのラインナップは雇用主の合意によって限定されているため、最安商品へのこだわりが強い場合は新NISA制度を主軸に据えるべきです。

退職金・住宅ローンを見据えた「三井住友ライフガイド」の具体的活用手順
損失を防ぎ、制度のポテンシャルを100%引き出すための実践的なステップを整理します。複雑に見える手続きも、4つの工程に分解すればわずか30分で完了させることが可能です。
- 認証情報の確保と初期ログオン:
手元の年金手帳や会社から配布された「確定拠出年金のご案内」を確認し、記録関連運営管理機関(RK)の加入者口座番号と仮パスワードを特定します。不明な場合は速やかに会社の福利厚生窓口、または三井住友信託銀行のライフサポートお問い合わせデスクへ再発行を申請します。 - 「三井住友信託DCネットサービス」への連動:
ライフガイドを経由して運用管理画面へ遷移し、初回パスワードの変更とメールアドレス登録を済ませます。市場変動時の通知を受け取れる状態を構築することが放置を防ぐ防波堤となります。 - 現在の資産構成(ポートフォリオ)の棚卸し:
円グラフで表示される資産残高を確認し、元本確保型(預金・生保等)が全体の過半を占めていないか精査します。インフレ局面では、最低でも国内外の株式・債券を組み合わせた成長資産への配分検討が必須です。 - 配分変更(スイッチングと掛金割合の指定):
将来拠出される毎月の掛金割合(運用割合)と、現在保有している残高の売却・買替(スイッチング)を区別して設定します。インデックスファンドを中心に、信託報酬が可能な限り低く抑えられた商品を選択するのが鉄則です。
【三井 住友 ライフ ガイド】に関するよくある質問(FAQ)
Q1:ログインするためのIDやパスワードを紛失してしまった場合はどうすればよいですか?
A1:三井住友信託銀行の確定拠出年金を利用している場合、ログインに必要な情報は委託先である記録関連運営管理機関(JIS&T等)から郵送された登録通知書に記載されています。手元に見当たらない場合は、ライフガイド内の案内ページまたは「三井住友信託銀行ライフサポートお問い合わせデスク」に連絡し、パスワードの再発行手続きを行ってください。企業型DCの場合は、勤務先の人事・総務部経由で確認できるケースもあります。
Q2:三井住友銀行の窓口に行けば、ライフガイドの運用商品について直接相談できますか?
A2:原則として対面での直接的な運用指図の相談はできません。三井住友銀行と三井住友信託銀行は異なる金融機関であり、さらに確定拠出年金法上の「運用関連業務の運営管理機関」としての厳格な規制が存在するためです。制度全般の一般的な質問は信託銀行のコールセンター、または自社の担当窓口を利用する必要があります。
Q3:退職や転職が決まった場合、ライフガイドに積立された年金資産はどうなりますか?
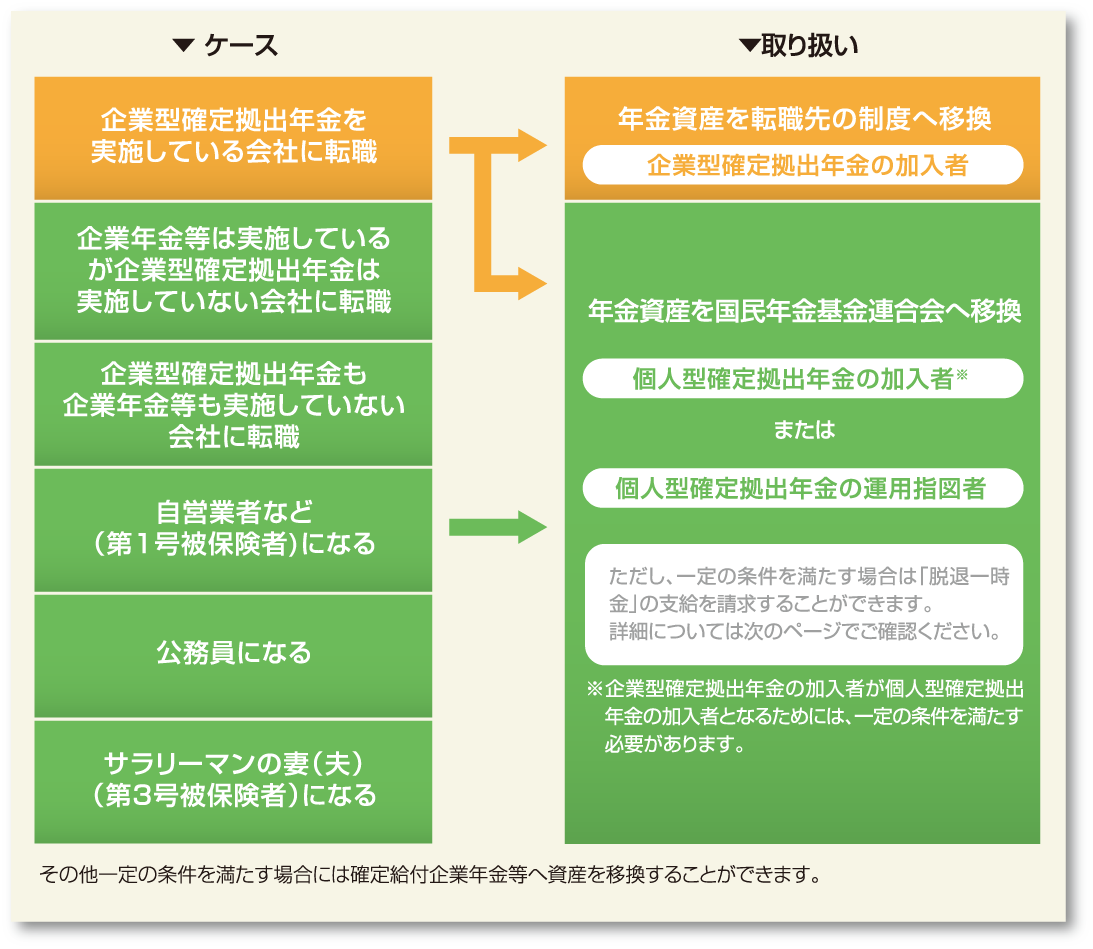
A3:退職後6か月以内に移管手続きを行う必要があります。転職先に企業型DCがあればそのプランへ、転職先にない場合や自営業・公務員・専業主婦等になる場合は個人型確定拠出年金(iDeCo)へ移管します。放置すると資産が国民年金基金連合会に自動移管され、管理手数料が差し引かれ続けるだけで利息も一切付かないという極めて大きな不利益を被るため、速やかなポータビリティ手続きが必須です。
まとめ:2026年の資産防衛に向けた賢明な判断基準
金融機関のポータルサイトは、一度設定を済ませてしまえば日常的に監視し続ける必要はありません。しかし、その「一度の設定」を先延ばしにした代償は、十数年後に数百万単位の資産格差となって個人の生活に直撃します。
三井住友ライフガイドを単なる「会社から指定された見慣れないサイト」として放置するのか、それとも非課税メリットを極限まで享受するための「資産防衛の司令塔」として掌握するのか。答えは明白です。机の引き出しに眠る書類を取り出し、まずはログイン画面へアクセスすること。その小さな一歩が、2026年以降の不確実な経済環境を生き抜く最も確実な防衛策となります。 (出典: 三井 住友 ライフ ガイド(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。