第一三共掲示板が炎上する理由|株価乱高下とエンハーツの真実を追う
国内製薬トップの一角として君臨する第一三共(4568)。抗がん剤「エンハーツ」の世界的大ヒットによって時価総額は一時10兆円規模へと跳ね上がり、名実ともに日本発メガファーマの代表格へと躍り出ました。しかし、投資家や業界関係者が集うネット空間に目を向けると、そこには華やかなプレスリリースとは真逆の張り詰めた空気が漂っています。
日々更新される投資コミュニティを覗くと、株価の急変動に悲鳴を上げる個人投資家の叫びから、治験データの解釈を巡る専門的な応酬、さらには組織再編に揺れる現役社員の赤裸々な吐露まで、多様な言説が錯綜しています。本稿では、第一三共の掲示板群でいま何が起きているのか、その深層を一次データと業界取材を交えて徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板の過熱は、主力抗がん剤「エンハーツ」および後続ADC(抗体薬物複合体)の開発進捗に対する極めて高い市場期待と、治験結果公表に伴うボラティリティ(価格変動)の大きさに起因しています。
- 要点2:Yahoo!ファイナンスや5chなどのコミュニティでは、短期筋による売り煽り・買い煽りと、長期保有を掲げる個人投資家の心理的葛藤が日常的に衝突しています。
- 要点3:社員の内部評価では、平均年収1,100万円超を誇る国内最高峰の待遇と創薬力への誇りが語られる一方、合併以来の内向きな企業文化やMR体制縮小への不安が本音として滲み出ています。
【掲示板の噂を解剖】Yahoo!ファイナンスや5chで囁かれる疑惑と真実
第一三共の株価掲示板を語る上で外せないのが、国内最大規模のユーザー数を誇る第一三共 Yahooファイナンス掲示板(旧第一三共 textream 投稿欄を含む)と、匿名掲示板である第一三共 掲示板 5ch(旧第一三共 掲示板 2ch)の存在です。ここでは取引時間中、毎分数件ペースで新規コメントが投下され、市場の熱気と疑心暗鬼がリアルタイムに可視化されています。
特に盛り上がりを見せる局面は、米国臨床腫瘍学会(ASCO)や欧州臨床腫瘍学会(ESMO)といった国際学会の開催前後です。抄録(アブストラクト)の公開や口頭発表の直前になると、掲示板には「治験データの事前リークか」「競合他社に比べて奏効率が下振れたらしい」といった根拠不明の観測気球が次々と打ち上げられます。2024年から2026年にかけても、後続パイプラインである「ダトポタマブ デルクステカン(Dato-DXd)」の全生存期間(OS)データや承認審査の動向を巡り、数時間で数百件の書き込みが殺到する現象が度々発生しました。
しかし、ネット上で流布する情報の多くは、機関投資家がポジションを有利に導くための心理戦や、日中デイトレーダーによるノイズに過ぎません。医学論文の統計的有意差(p値)と臨床的有用性の差異を正しく理解しないまま「治験失敗」と煽る投稿も目立ち、初心者がパニック売りに巻き込まれる温床となっています。第一三共 ニュース 最新のIR開示を自ら精査するリテラシーを持たない投資家ほど、掲示板の感情的な濁流に呑み込まれやすい構造が存在します。
【株価急落の深層】第一三共の株価が暴落した理由とエンハーツの将来性
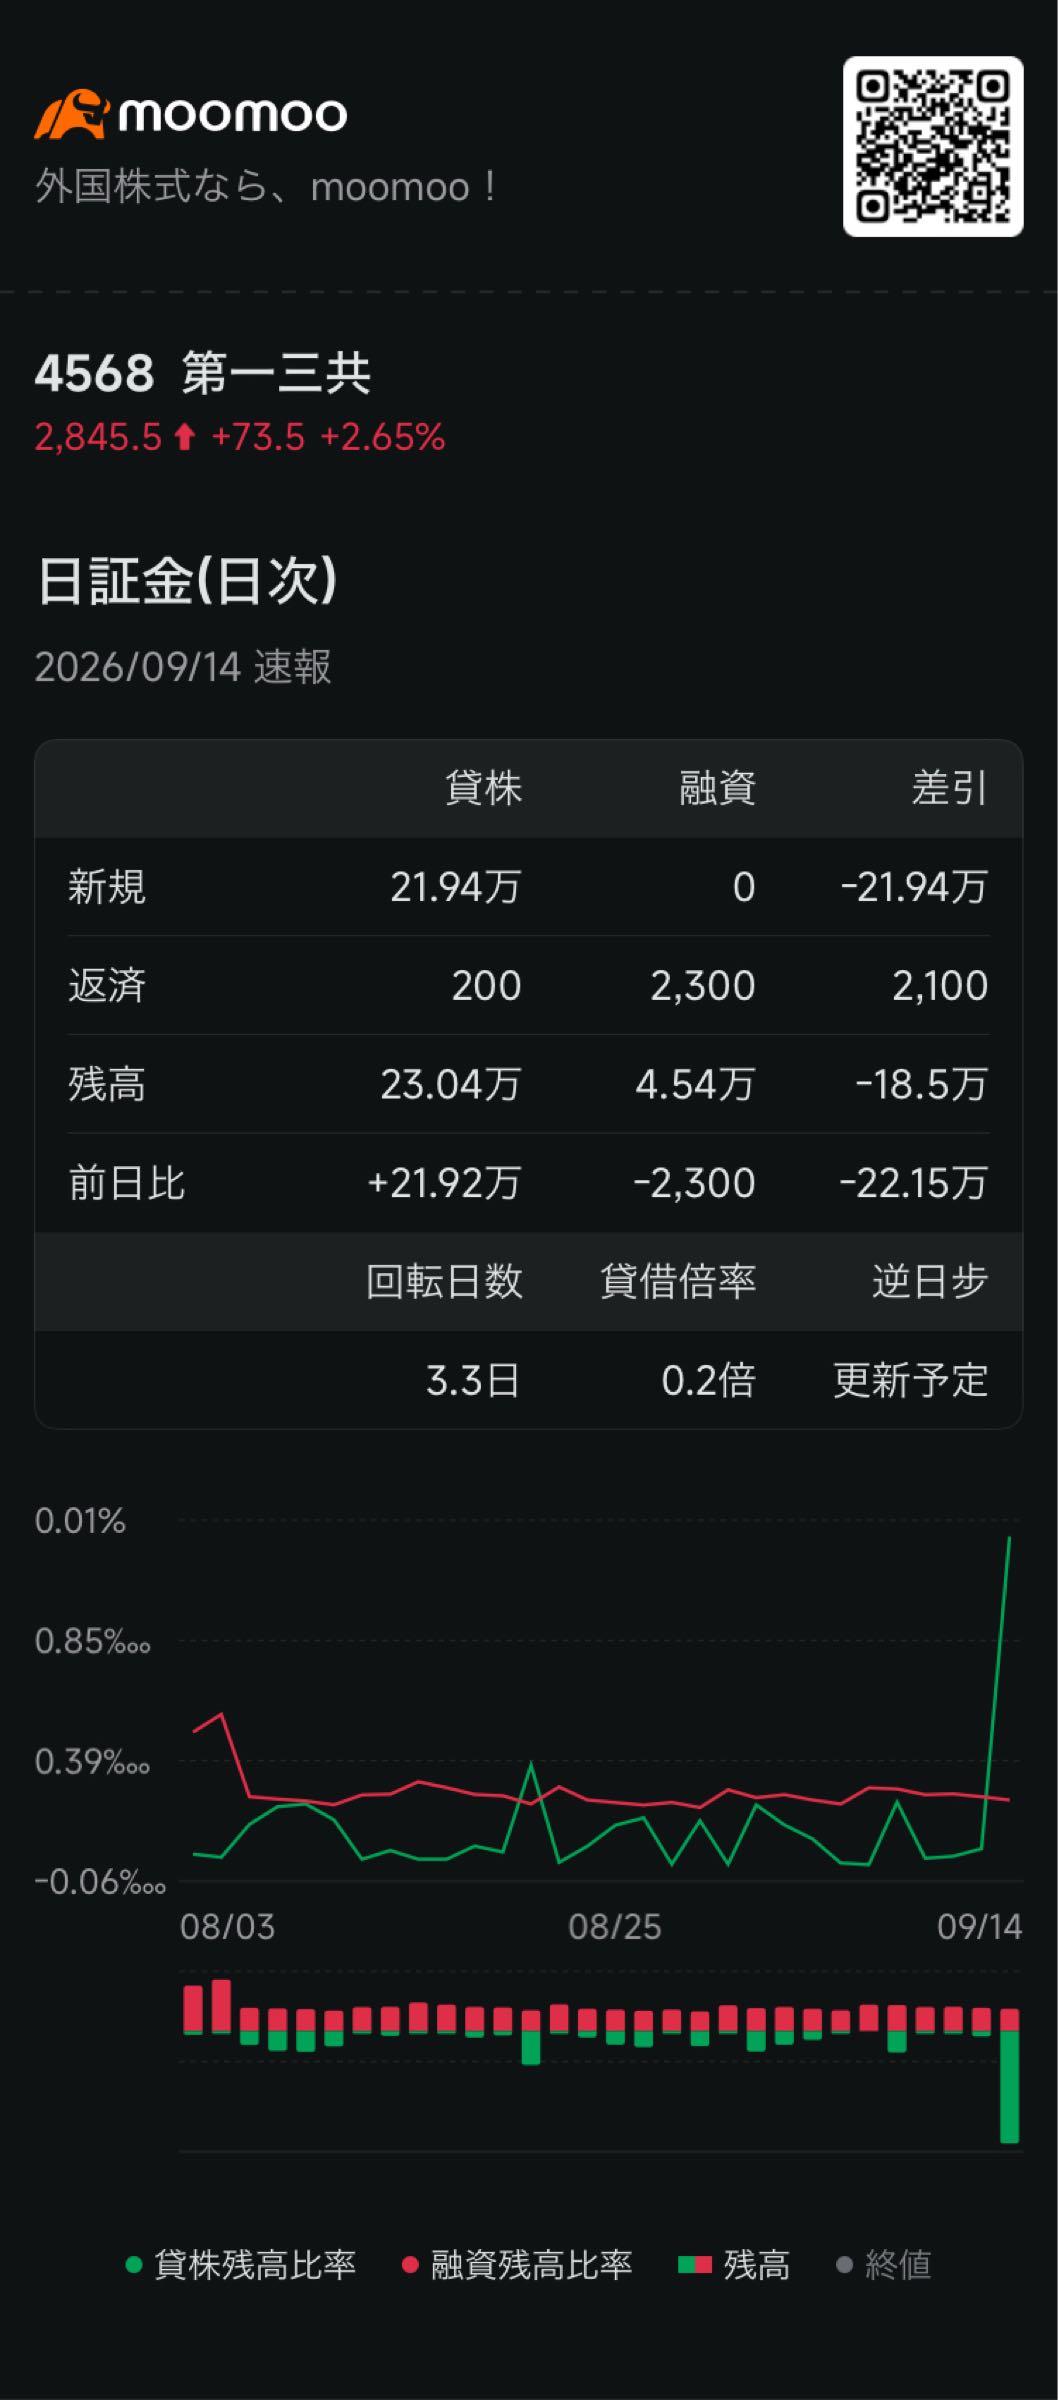
個人投資家を最も不安に陥れたのが、時折訪れる単日で5%から10%近い急激な調整局面です。検索エンジンで第一三共 株価 暴落 理由と打ち込むユーザーが急増する背景には、バイオ医薬品特有のハイバリュエーション構造があります。
株価が大きく売られた主因を整理すると、以下の3点に集約されます。
第1に、市場の過剰な期待値(プライス・フォー・パーフェクション)の反動です。第一三共の株価収益率(PER)は過去数年にわたり30倍から40倍前後の高水準で推移してきました。これは既存の販売実績だけでなく、開発中のADCパイプライン群がすべてベストシナリオで成功することを織り込んだ水準です。そのため、臨床試験のデータにおいて「統計的有意差は認めたものの、市場コンセンサスが描いていた劇的な上乗せ効果には届かなかった」という結果が出た瞬間、機関投資家による失望売りが一斉に発動します。
第2に、間質性肺疾患(ILD)などの有害事象リスクへの懸念です。エンハーツをはじめとする強力な抗がん剤には、一定割合で呼吸器系の副作用が報告されます。治験データや市販後調査でグレード別の有害事象比率が発表されるたび、掲示板では「規制当局による警告記載(Boxed Warning)の強化」「適応拡大の足かせ」を懸念する声が過剰に増幅され、売り材料として利用されます。
一方で、長期的な第一三共 エンハーツ 将来性を冷徹に分析すると、基礎的な収益基盤は極めて強固です。アストラゼネカ社との戦略的提携を通じたグローバル展開は着実に進んでおり、HER2低発現乳がんをはじめとする適応症の拡大によって、抗がん剤領域におけるブロックバスター(年間売上高1,000億円超)としての地位は不動のものとなっています。短期的な株価の乱高下は、科学的失敗というよりも、過熱した期待と市場の利食い売りが交錯する金融現象と捉えるのが実相です。
【徹底比較】第一三共の財務指標・目標株価とメガファーマ競合分析
投資家が冷静な投資判断を下すためには、掲示板の書き込みに一喜一憂するのではなく、客観的な財務指標と競合他社とのポジション比較を把握することが欠かせません。以下は、国内主要製薬企業における指標比較です。
| 項目・企業名 | 第一三共(4568) | 武田薬品工業(4502) | 中外製薬(4519) |
|---|---|---|---|
| 主軸領域・強み | オンコロジー(ADC技術) | 消化器系・血漿分画製剤・希少疾患 | 抗体エンジニアリング・ロシュ連携 |
| 予想PER(目安) | 30〜38倍(高成長プレミアム) | 15〜22倍(バリュー水準) | 25〜32倍(安定的成長) |
| 配当金利回り | 約1.2%〜1.8%(研究開発投資を優先) | 約4.5%〜5.2%(高配当・還元重視) | 約1.8%〜2.3%(高収益・安定還元) |
| 研究開発費率 | 売上比 20〜25%(極めて高水準) | 売上比 13〜16% | 売上比 14〜17% |
| 第一三共 目標株価 アナリスト予想 | 大手証券コンセンサス:5,000円〜6,200円(※分割考慮後レンジ) | 大手証券コンセンサス:4,200円〜4,800円 | 大手証券コンセンサス:6,000円〜7,000円 |
| 編集部の見解・評価 | 成長モメンタムは最強だが株価ボラティリティ大。長期成長株の位置づけ | インカムゲイン狙いに適するが巨額買収負債と成長鈍化が課題 | 高営業利益率と強固な財務。ロシュとの協業で手堅い事業基盤 |
第一三共 配当金 利回りは1%台半ばと、武田薬品のような「高配当株」を求める投資家にとっては物足りない水準です。しかし、これは生み出した巨額のキャッシュフローを年間4,000億円規模の研究開発費へ再投資し、次のDXd技術や次世代モダリティを開拓していることの裏返しでもあります。証券各社のアナリストが提示する目標株価が総じて現行株価よりも強気な水準に保たれているのは、この強靭なパイプライン群に対する信認の証と言えます。
【実態検証】社員の評判・本音と年収事情|研究開発の栄光と内側の歪み
掲示板で株価と並んで注目を集めるのが、第一三共 社員 評判 本音や、第一三共 年収 2chといった内部告発・就職関連のスレッドです。転職クチコミサイト(OpenWork等)や匿名掲示板に投下される現役・OB社員の証言からは、外資系製薬企業とは異なる日本型巨大組織特有の光と影が見えてきます。
給与水準に関しては、ポジティブな書き込みが圧倒的多数を占めます。有価証券報告書ベースの平均年間給与は約1,100万〜1,200万円に達し、30代中盤の主任・課長代理クラスで年収1,000万円の大台に届くケースも珍しくありません。研究開発職にとどまらず、コーポレート部門や営業職(MR)も含めた待遇の底上げが図られており、国内医薬品業界トップクラスの処遇であることは疑いようのない事実です。
一方で、組織運営の現場からは痛切な本音も漏れ聞こえます。
「エンハーツの創薬力は世界に誇れるが、経営陣の意思決定プロセスは旧態依然とした稟議制度が残っている。旧三共・旧第一製薬が2005年に統合して20年以上が経過した今も、目に見えない出身母体の派閥意識や人事のバランス感覚を意識させられる場面がある」(元開発部門関係者の証言)
さらに、全国のMR(医薬情報担当者)からは、国内医療用医薬品市場の制度改定やデジタルプロモーションへの移行に伴う、人員整理・早期退職へのプレッシャーに対する懸念も書き込まれています。華々しい「がん領域のグローバルリーダー」という看板の裏で、既存領域の営業部隊が抱える再編の痛みは、掲示板の隠れたホットトピックとなっています。
一般に知られていない盲点とネット掲示板の誤解
掲示板の情報を鵜呑みにするリスクを回避するためには、個人投資家が無意識に陥りやすい「3つの認知バイアスと誤解」を解き明かす必要があります。
誤解①:「掲示板の買い煽り・売り煽りはインサイダー情報に基づいている」
医薬品の治験情報は、金融商品取引法および規制当局の厳格な管理下に置かれています。掲示板で「明日の開示で特大材料が出る」「治験中止が決まったらしい」などと断定的に語られる投稿は、その99%以上がポジションを保有した個人の願望、もしくは他者を動揺させて安値で拾おうとする心理誘導です。真の重要インサイダー情報がネットの無料掲示板に事前に漏洩することは極めて稀です。
誤解②:「エンハーツが順調なら競合リスクは存在しない」
エンハーツの有効性は卓越していますが、ADC領域は現在、米ギリアド、ロシュ、メルク、さらには中国の新興バイオテック各社が莫大な資金を投じて追撃している最激戦区です。特許係争(過去のシージェン社との知財紛争など)や、後続バイオシミラーの開発、さらには「次世代ADC」と呼ばれる新規ペイロード(薬剤)の登場によって、市場シェアが未来永劫保証されているわけではありません。
誤解③:「配当利回りが低い銘柄は長期投資に適さない」
製薬セクターにおいて配当性向を無理に引き上げる企業は、往々にして研究開発投資の原資を削っているリスクがあります。第一三共が利益を配当へ過剰に回さず創薬へ再投資している姿勢は、バイオテクノロジー企業としての持続的成長にはむしろ不可欠な選択肢です。「高配当=優良」という短絡的な視点のみで銘柄を評価するのは、創薬銘柄の性質を見誤る原因となります。
【プロの結論】第一三共への投資・転職で後悔しない判断基準
株式投資やキャリア選択において、第一三共という巨大企業とどう向き合うべきか。市場心理と製薬業界の構造を踏まえた結論を導き出します。
製薬株の価格形成には、投資家心理が熱狂(FOMO:取り残される恐怖)から絶望へ急旋回する「感情の振り子」が働きます。掲示板で罵詈雑言やパニックが飛び交っている時こそ、ファンダメンタルズが毀損していない限り優良なエントリーポイントになり得ます。逆に、掲示板が万能感に包まれている局面は、期待値が飽和している警告シグナルと解釈すべきです。
▼ 第一三共への投資・参入が向いている人
- 単期の株価下落に動じず、3〜5年単位のADCグローバル展開シナリオを信じて保有できる長期投資家
- ポートフォリオの成長エンジンとして、キャピタルゲイン(値上がり益)を狙いたい資産形成層
- 最高峰の創薬リソースと世界水準の臨床開発パイプラインに携わりたい研究開発志向の転職希望者
▼ 投資・参入に慎重になるべき人
- 日々の資産変動に耐えられず、掲示板の煽り投稿を見るたびに狼狽売りをしてしまう短期トレーダー
- 安定した高配当インカムゲインのみを目的とし、年4%以上の配当利回りを期待する年金型投資家
- スタートアップのような意思決定のスピード感や、個人の裁量権を最優先に求めるビジネスパーソン
【第一三共 掲示板】に関するよくある質問(FAQ)
Q1:第一三共のYahoo!ファイナンス掲示板や5chを見る際、最も注意すべき点は何ですか?
A1:投稿者の「ポジション・トーク」を見抜くことです。株価が下がると空売り筋による根拠のない悲観論が増え、上がると買い方による過剰な礼賛が並びます。匿名掲示板の投稿は投資判断の根拠とせず、あくまで市場の心理状態(センチメント)を測る参考程度に留めるのが鉄則です。
Q2:臨床試験データの発表時に株価が急落するのはなぜですか?
A2:臨床データ自体が良好であっても、市場コンセンサス(アナリストや投資家が事前に織り込んでいたハードルの高い目標)を下回った場合に「材料出尽くし」として売られるためです。また、微細な副作用比率の上昇などを市場が過大解釈して売りを仕掛けるケースも多々あります。
Q3:第一三共の配当利回りが他の製薬大手に比べて低いのは問題ではないのですか?
A3:問題ありません。第一三共は成長フェーズにあるグローバル・オンコロジー企業であり、キャッシュを配当として吐き出すよりも、年間数千億円規模の研究開発へ回すことで企業価値を最大化する経営戦略を採っています。インカムゲインではなく中長期の株価上昇を期待する銘柄です。
まとめ:雑音に惑わされずファクトと科学的本質を見極める
第一三共の掲示板に渦巻く熱気と混乱は、同社が日本の製薬産業を牽引するフロントランナーである証左にほかなりません。人々の命を救う革新的創薬の現場と、冷徹な金融市場の力学が交錯する場所だからこそ、そこには強烈な感情の波が生まれます。
短期的な株価の波乱や掲示板の煽り文句に右往左往するのではなく、開示された臨床エビデンス、特許ポートフォリオの厚み、そして再投資サイクルの健全性という「科学と数字の真実」に立ち返ること。それこそが、第一三共というメガファーマの真価を正しく享受するための唯一無二の道筋です。 (出典: 第 一 三 共 掲示板(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。