リボ払いと分割払いの決定的な違い|知らずに大損する金利構造と脱出法
毎月のクレジットカード明細を開いた瞬間、「支払額が一定で安心」と胸をなでおろしているなら、すでに危険な金利の罠に足を踏み入れている可能性があります。同じ「複数回に分けて支払う」手段でありながら、リボ払い(リボルビング払い)と分割払いの設計思想は根本から異なります。仕組みを誤認したまま利用を続けると、支払った手数料だけで購入額の数倍が吹き飛ぶ事態すら招きかねません。
クレジットカード各社が提示する還元キャンペーンの裏側に隠された「実質年率の重み」と、なぜ金融庁や消費者庁が長年にわたり警鐘を鳴らし続けているのか。月々の支払額の決定方法、手数料計算のメカニズム、そして万が一残高を抱えてしまった場合の最速脱出ルートまで、取材現場で蓄積された客観データをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数(期間)」を決めて元金を確実に減らす仕組みであるのに対し、リボ払いは「月々の支払額」を固定するため残高が増えるほど完済時期が遠のく構造的欠陥を抱えている。
- 要点2:多くのクレジットカードで採用される実質年率15.00%前後の金利下では、リボ払いの定額返済額の過半数が利息に消え、数年間元金がほとんど減らない「リボ地獄」が発生しやすい。
- 要点3:手数料を最小限に抑えるなら「2回払い」の無料枠を活用するのが鉄則であり、すでにリボ残高を抱えている場合はコールセンターやWebデスク(Vpass等)経由での一括・繰り上げ返済が急務となる。
【構造比較】リボ払いと分割払いの違いとは?月々の支払額と手数料に潜む落とし穴
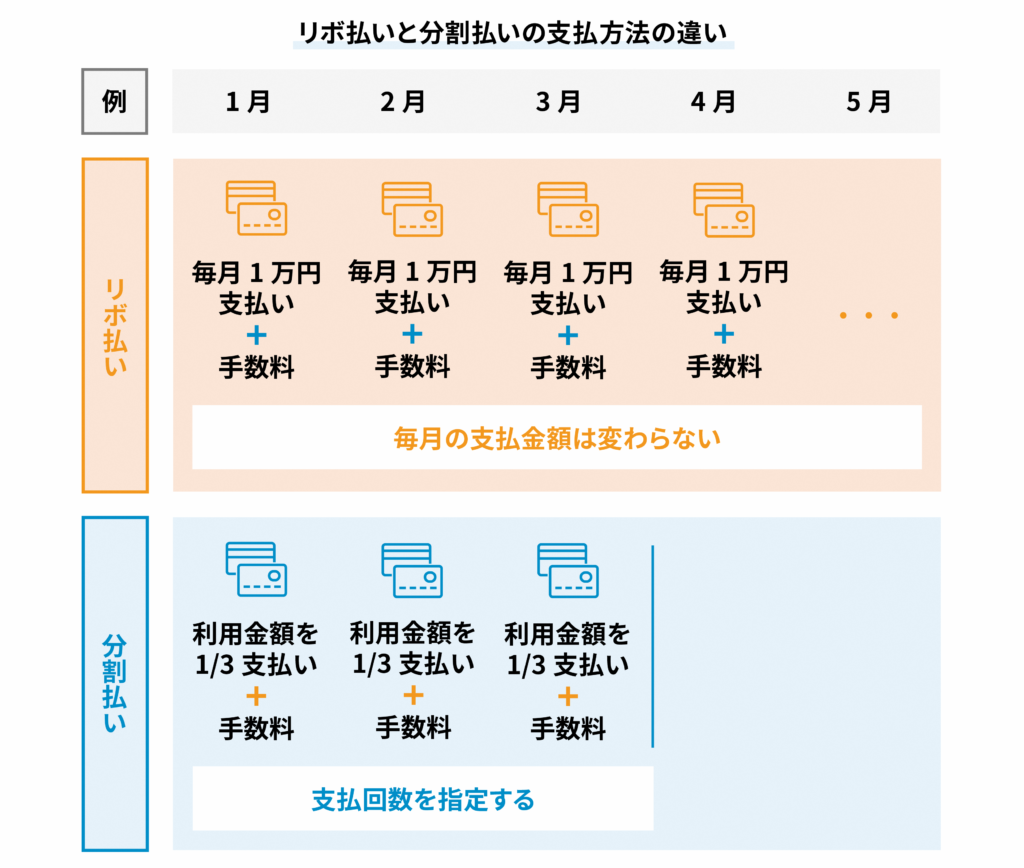
「リボ払いと分割払いはどちらも後から小分けにして払う方法」という認識は、金融リテラシーの観点から見れば極めて不十分です。この2つの最大の違いは、「完済までの期間(回数)」を固定するか、「毎月の支出額」を固定するかという根本的な軸にあります。
分割払いは、購入時に「3回」「6回」「12回」「24回」といった回数を指定します。商品代金に所定の手数料率を上乗せした総額をその回数で均等に割るため、毎月確実に元金が減少し、指定した期日になれば自動的に支払いは終了します。完済ゴールが最初から目に見えているのが特徴です。
一方のリボ払いは、どれほど高額な買い物を重ねても「毎月1万円+手数料」のように支払額が一定に保たれます。一見すると家計管理が楽になるように錯覚しますが、ここに決定的な落とし穴が存在します。利用残高が膨らんでも月々の支払額が変わらないため、「自分がいくら借金をしているのか」という痛覚が完全に麻痺するのです。
| 項目 | リボ払い(リボルビング) | 分割払い(3回以上) | 2回分割・一括払い |
|---|---|---|---|
| 返済期間・回数の確定 | 未定(追加利用や設定額により変動) | 購入時に完全確定(3〜36回等) | 確定(翌月または2ヶ月) |
| 月々の支払額 | ほぼ一定(指定コース・方式による) | 元金均等・元利均等(指定回数で分割) | 代金の全額または半額 |
| 手数料水準(実質年率) | 年15.00%〜18.00%(固定が主流) | 年12.00%〜15.00%(回数に応じる) | 完全無料(0円) |
| 主な管理リスク | 長期化による金利雪だるま式膨張 | 複数商品分割による月次支払額の重複 | 引き落とし口座の残高不足 |
手数料の計算ルールにも顕著な差があります。リボ払い手数料の計算方法は基本的に日割計算であり、以下の算式で算出されます。
手数料 = 前月末利用残高 × 実質年率 ÷ 365日 × 利用日数
対して、分割払い金利手数料の仕組み2026年最新基準では、カード会社が定める「利用代金100円あたりの分割払手数料」という係数を用いて総額をあらかじめ確定させます。残高に対して日々利息が課されるリボ払いに対し、分割払いは契約段階で総支払額と手数料額が1円単位で明示されるため、資金計画の透明性において決定的な隔たりがあります。
なぜ無料?「分割払い2回」の手数料無料理由とクレカ各社の実質年率比較
クレジットカード決済において、「一括払い」だけでなく「2回分割払い」や「ボーナス一括払い」でも手数料が一切発生しない事実は意外と知られていません。これには法的な規制区分と、カード業界のビジネス構造が密接に関わっています。
分割払い2回の手数料無料理由の根底にあるのは、割賦販売法上の位置付けです。割賦販売法において、2ヶ月以内の支払いや2回までの分割払いは「包括信用購入あっせん」の厳格な金利規制対象から外れており、利用者に金利を課さない商慣習が維持されています。カード会社は利用者から金利を取らなくても、加盟店(店舗側)から売上の数%にあたる加盟店手数料を徴収しているため、短期間の資金回収であれば十分に採算が成立するビジネスモデルが構築されているのです。
一方で、3回以上の分割払いやリボ払いになると、カード各社は実質年率という形で手数料を上乗せします。主要クレジットカード各社の公式開示資料から実質年率の水準を比較すると、以下の実情が浮き彫りになります。
| カード発行企業 | リボ払い実質年率 | 分割払い実質年率(回数別) | 2回分割払い手数料 |
|---|---|---|---|
| 三井住友カード | 15.00% | 12.00%〜14.75%(3〜36回) | 無料 |
| 楽天カード | 15.00% | 12.25%〜15.00%(3〜36回) | 無料 |
| JCBカード | 15.00%〜18.00% | 7.92%〜18.00%(利用条件による) | 無料 |
具体的に、楽天カード分割払い手数料シミュレーションを用いて、10万円の最新パソコンを10回払いで購入した場合を検証してみます。楽天カードの10回払いの実質年率は13.80%(100円あたりの手数料は6.80円)です。
- 利用元金:100,000円
- 分割払手数料総額:100,000円 × (6.80円 ÷ 100円) = 6,800円
- 総支払額:106,800円(月々約10,680円の均等引き落とし)
このように、分割払いは支払総額が最初から106,800円と決まっており、10ヶ月後には残高が確実にゼロになります。しかし、これを「毎月5,000円のリボ払い」に回してしまうと、完済までに要する年数と手数料は跳ね上がることになります。
リボ払いがやばい決定的な理由|「いつまでも終わらない」元金停滞の真相
インターネット上や金融情報メディアで「リボ払いは危険」と口を酸っぱくして警告されるのには、数学的・構造的な必然性があります。リボ払いがやばい決定的な理由は、金融機関が採用している「返済方式」の罠にあります。
リボ払いの返済方式の主流は「元利定額方式(がんりていがくほうしき)」または「残高スライド元利定額方式」です。この方式は、「月々の支払額(例:10,000円)の中に、元金だけでなく利息手数料も含める」というルールです。
ここにリボ払いが終わらない真相が潜んでいます。例えば、利用残高が50万円(実質年率15.00%)に達している利用者が、毎月10,000円の返済コースを選んでいたとします。最初の月に発生する利息手数料を計算すると以下の通りになります。
500,000円 × 15.00% ÷ 365日 × 30日 = 約6,164円
口座から10,000円が引き落とされたとしても、そのうち6,164円は利息としてカード会社に消え、元金返済に充てられるのはわずか3,836円に過ぎません。利用残高は50万円から49万6,164円にしか減らないのです。
このペースで追加利用を一切しなかったとしても、完済までには79ヶ月(約6年7ヶ月)もの歳月を要し、利息手数料の累計額は約29万円に達します。50万円の買い物をしたつもりが、最終的に約79万円を支払う羽目になる構造です。さらに、途中で「毎月の支払いが1万円で済んでいるから」と追加で数万円の買い物を続けてしまえば、元金の減るスピードより利息の発生スピードが上回り、残高は永久に減らなくなります。

【実態検証】利用者の生の声と消費者庁による注意喚起の経緯
リボ払いの恐ろしさは、計算上の理論値にとどまりません。現場の取材やネット上の相談事例では、自覚のないまま深みにはまる人々の悲痛な声が絶えません。
SNSやネット掲示板、Q&Aサイトに寄せられるリボ地獄に対するネットの反応をリサーチすると、利用者の生々しい叫びが溢れています。
「ボーナスが入ったのでWeb明細を見たら、3年間毎月2万円払い続けていたのに残高が70万円から55万円しか減っていなかった」
「カード発行時のポイント還元キャンペーンに釣られて自動リボ設定にしていたことに2年間気付かず、手数料だけで20万円以上ドブに捨てていた」
「毎月の支払いが一定だから生活が苦しくないと思い込んでいたが、いつの間にか利用可能枠の天井に達して突然カードが止まり、目の前が真っ暗になった」
こうした深刻な金銭被害の相談が急増したことを受け、公的機関も動いています。消費者庁リボ払い注意喚起の経緯を振り返ると、2010年代以降、国民生活センター等への相談件数が高止まりを続けたことが発端でした。特に問題視されたのが、利用者がリボ払いと認識しないまま契約させられる「自動リボ(登録型リボ)」のプロモーション手法です。
「年会費無料」「入会で最大10,000ポイントプレゼント」といった魅力的な文言の適用条件に、小さなチェックボックスで「自動リボ払いへの登録」が組み込まれており、カードが手元に届いた瞬間から全ての買い物が自動的に高金利のリボ払いになってしまうというトラブルが多発しました。監督官庁からの行政指導と業界自主ルールの改定を経て、現在では規約表示の厳格化が進んだものの、依然として利用明細を細かく確認しない若年層や高齢者を中心に、水面下での手数料被害は続いています。
リボ払いと分割払いどっちが得?損益分岐点と後悔しない賢い選択基準
「結局、リボ払いと分割払いどっちが得なのか?」という疑問に対する客観的な回答は明白です。純粋な支払総額(金利手数料の少なさ)と資産管理の健全性で比較するならば、99%以上のケースで分割払いが圧倒的に有利です。
唯一リボ払いが理論上有利になり得るのは、「翌月または数日〜数週間以内に残高全額を一括返済・繰り上げ返済する」という極めて限定的なシチュエーションのみです。カード会社によってはリボ払い利用でポイント倍率が跳ね上がるキャンペーンを実施しているため、ポイントを獲得した直後に残高を全額クリアすれば、最小限の手数料で差益を得ることは可能です。しかし、これは毎日のスケジュールと明細管理を怠らない上級者向けの裏技に過ぎず、一般の利用者が日常的に手を出すべきではありません。
後悔しないための明確な判断基準は、利用者の資金状況と返済計画によって以下のように二分されます。
【利用してよい人(分割払いが向いているケース)】
- 冠婚葬祭や家電の故障など突発的な出費が発生したが、毎月確実に返済可能な元金原資(給与余力)がある人
- 「2回分割」を選択できる店舗で、手数料ゼロで翌月・翌々月に均等分散させたい人
- 支払回数を10回以内など短期間に限定し、完済予定月を家計簿に明確に組み込める人
【絶対に利用を避けるべき人(リボ払いで破綻しやすいケース)】
- 現在の生活費が赤字で、「今月の引き落としを乗り切るため」にリボ変更を検討している人
- カードの利用残高が現在いくら残っているかを即座に答えられない人
- 「毎月数千円なら痛くない」と、購入価格の総額を軽視してしまう心理傾向がある人

罠から脱出する実務手順|三井住友カードのリボ解除と一括返済の詳細まとめ
もし現在、カードの支払いが自動的にリボ払いになっていたり、すでに減らない残高を抱えていたりする場合、直ちに対策を講じる必要があります。放置すればするほど、日々利息が加算され続けます。
まず行うべきは、三井住友カードリボ払い解除手順をはじめとする「自動リボ設定の解除」です。三井住友カードの代表的な自動リボ機能「マイ・ペイすリボ」を例に取ると、解除はスマートフォンアプリ「Vpass」から数分で完了します。
- Vpassアプリにログインし、メニューから「リボ・分割&キャッシング」を選択
- 「マイ・ペイすリボ」の設定内容確認・変更ページへ進む
- 「毎月のお支払い額の変更」を選び、限度額いっぱいに設定するか、または「マイ・ペイすリボの登録解除」を実行
※登録を完全に解除できない場合でも、「毎月の支払額」を利用限度額と同額(例:100万円)に引き上げることで、実質的にすべての利用分が手数料ゼロの一括払いとして処理されるようになります。これは楽天カードの「自動リボ解除」や他社カードでも共通して使える実効的な防衛策です。
次に、すでに蓄積してしまった残高に対するリボ残高一括返済の詳細まとめです。利息をこれ以上払わないためには、1日でも早く元金をゼロにする「繰り上げ返済」しかありません。
- 銀行振込・ネットバンキング(Pay-easy等)による即時返済:会員専用サイトから数タップで指定口座から残高全額、または数万円単位の追加返済が可能です。手数料は日割りのため、返済したその瞬間に利息の加算が止まります。
- 提携ATMからの入金返済:コンビニ(セブン銀行、ローソン銀行、E-net)や都市銀行のATMにカードを挿入し、「クレジットカード」→「ご返済」を選択することで、千円・1万円単位で直接元金を圧縮できます。
- コールセンターへの電話申請:Web操作に不慣れな場合は、カード裏面のサポートデスクに連絡し、「リボ残高を次回の引き落とし日に一括で全額清算したい」と伝えることで、正確な利息日割分を含めた最終請求額を確定させ、口座引き落としで完済できます。
【プロの結論】行動経済学と心理会計から見出す金利麻痺の処方箋
リボ払いの本質的な恐ろしさは、金利水準の高さそれ自体よりも、人間の認知バイアスを巧妙に突いた商品設計にあります。
行動経済学には、同じ1万円の出費であっても心理的な財布を無意識に仕分けしてしまう「心理会計(メンタル・アカウンティング)」や、目先の支払いを先延ばしにできるメリットを過大評価する「双曲割引」という概念があります。通常、現金で10万円を支払うとき、脳内では強い「支払いの痛み(Pain of Paying)」が生じます。しかし、リボ払いによって「月々わずか3,000円」という小さな数字に分断された瞬間、支払いの痛覚受容体は完全に麻痺し、10万円の重みが消滅してしまうのです。
金融リテラシーの真髄とは、小手先のポイント還元に惑わされず、「今自分が手にしている商品の総額と、支払う総コスト」を客観的に直視し続ける姿勢に他なりません。月々の定額という心地よい麻酔から醒め、残高と金利をコントロールする側に立つことこそが、健全な資産形成の第一歩となります。
【リボ払いと分割払いの違い】に関するよくある質問(FAQ)
Q1:すでにリボ払いにしてしまった買い物を、後から分割払いに変更することはできますか?
A1:原則として不可能です。ほとんどのクレジットカード会社では「一括払いからリボ払いへの変更」や「一括払いから分割払いへの変更」は認めていますが、一度リボ払いに設定した残高を分割払いに逆変更するシステムは用意されていません。リボ払いを早期に終わらせるためには、分割変更ではなく、ATMやWebデスクからの「繰り上げ返済・一括返済」を行う必要があります。
Q2:分割払いの手数料を一切払わずに済ませる裏技はありますか?
A2:実質年率ゼロで利用できる「2回分割払い」または「ボーナス一括払い」を活用することが唯一の正規ルートです。3回以上の回数指定分割払いでは必ず所定の手数料が発生します。店頭決済や一部ECサイトで「2回払いで」と指定すれば、金利手数料なしで2ヶ月に分けて引き落とされるため、手数料を1円もかけずにキャッシュフローを改善できます。
Q3:リボ払いの残高が一括返済できないほど膨らんでしまった場合、どうすればいいですか?
A3:金利年15%のリボ残高が数百万円規模に達し、毎月の返済が利息だけで精一杯になっている場合、自力返済は極めて困難です。この場合は、金利の低い「銀行のおまとめローン」へ借り換えて実質年率を数%引き下げるか、弁護士・司法書士などの専門家や日本クレジットカウンセリング協会(JCCO)に相談し、将来利息をカットする「任意整理」などの債務整理手続きを速やかに検討してください。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済が社会インフラとして完全に定着した現在、決済手段の選択は個人の信用情報(信用偏差値)や生涯資産に直結する死活問題となっています。スマートフォンの画面上でワンタップで支払い方法を変更できる手軽さの裏には、年利15%という消費者金融のカードローンと変わらない金利市場が広がっています。
明確な返済期日とコスト総額を固定して計画的に使う「分割払い(特に手数料無料の2回払い)」を主軸に据え、完済ゴールの見えない「リボ払い」には近寄らないこと。もしキャンペーン等でリボ機能を利用した場合でも、即座に解除・一括清算を行う規律を持つことが、不条理な手数料地獄から身を守る最大の防壁となります。 (出典: リボ 払い 分割払い 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。