領収書とレシートの違い!税務調査でレシートが有利な理由と真相
「会社の経費精算には、レシートではなく手書きの領収書をもらうのが常識」——長年そう信じ込まれてきた商習慣が、いま劇的な転換点を迎えています。インボイス制度の定着や電子帳簿保存法の抜本改正を経て、2026年の経理・税務現場では「むしろレシートの方が信頼できる」という力学が完全に定着しました。
かつて重宝された「上様」「お品代」と書かれた手書き領収書は、現代の税務調査において有利に働くどころか、かえって調査官の疑念を招くリスク要因にすらなっています。本稿では、領収書とレシートの法的な位置づけから、税務署が目を光らせる判定ポイント、さらにはインボイス制度を踏まえた実務判断まで、現場の取材データを基に徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査では購入明細が改ざん不能な「レシート」の方が、手書き領収書よりも圧倒的に高い証拠能力を持つ。
- 要点2:インボイス制度下では「適格簡易請求書」の条件を満たせば、宛名なしレシートでも問題なく仕入税額控除が可能。
- 要点3:手書きの「お品代」やレシートとの二重発行は、二重計上のリスクや架空経費を疑われる最大の火種となる。
【2026年最新】領収書とレシートの根本的な違いと日本独自の商習慣
そもそも、領収書とレシートは何が違うのでしょうか。英語圏ではどちらも等しく「receipt(レシート)」と呼ばれ、両者を区別する概念自体が存在しません。アメリカやイギリスをはじめとする主要国では、レジから出力される印字明細書が金銭支払いの唯一無二の証明書であり、わざわざ手書きの用紙に書き直す文化は日本特有のガラパゴス的商習慣といえます。
法律上の観点から見ると、民法第486条には「弁済をした者は、弁済を受領した者に対して受取証書の交付を請求することができる」と規定されています。ここでいう「受取証書」こそが領収書の法的実体であり、支払いの事実を証明する書類を指します。つまり、受取証書の要件を満たしていれば、タイトルが「領収書」であろうが「レシート」であろうが、法的な効力に差はありません。
従来の日本企業で「レシート不可、領収書必須」とされてきた背景には、昭和から平成にかけて定着した社内手続きの形式主義がありました。「宛名が明記されている手書きの書類=格式が高い公式書類」という思い込みが社内ルールとして固定化し、現場のビジネスパーソンに無駄な宛名書きの手間を強いてきたのです。しかし、デジタル証憑の普及と経理処理の最新ルールへの移行によって、この旧態依然とした常識は急速に崩壊しています。
税務調査の証拠能力で「レシート」が圧倒的に有利になる決定的な理由
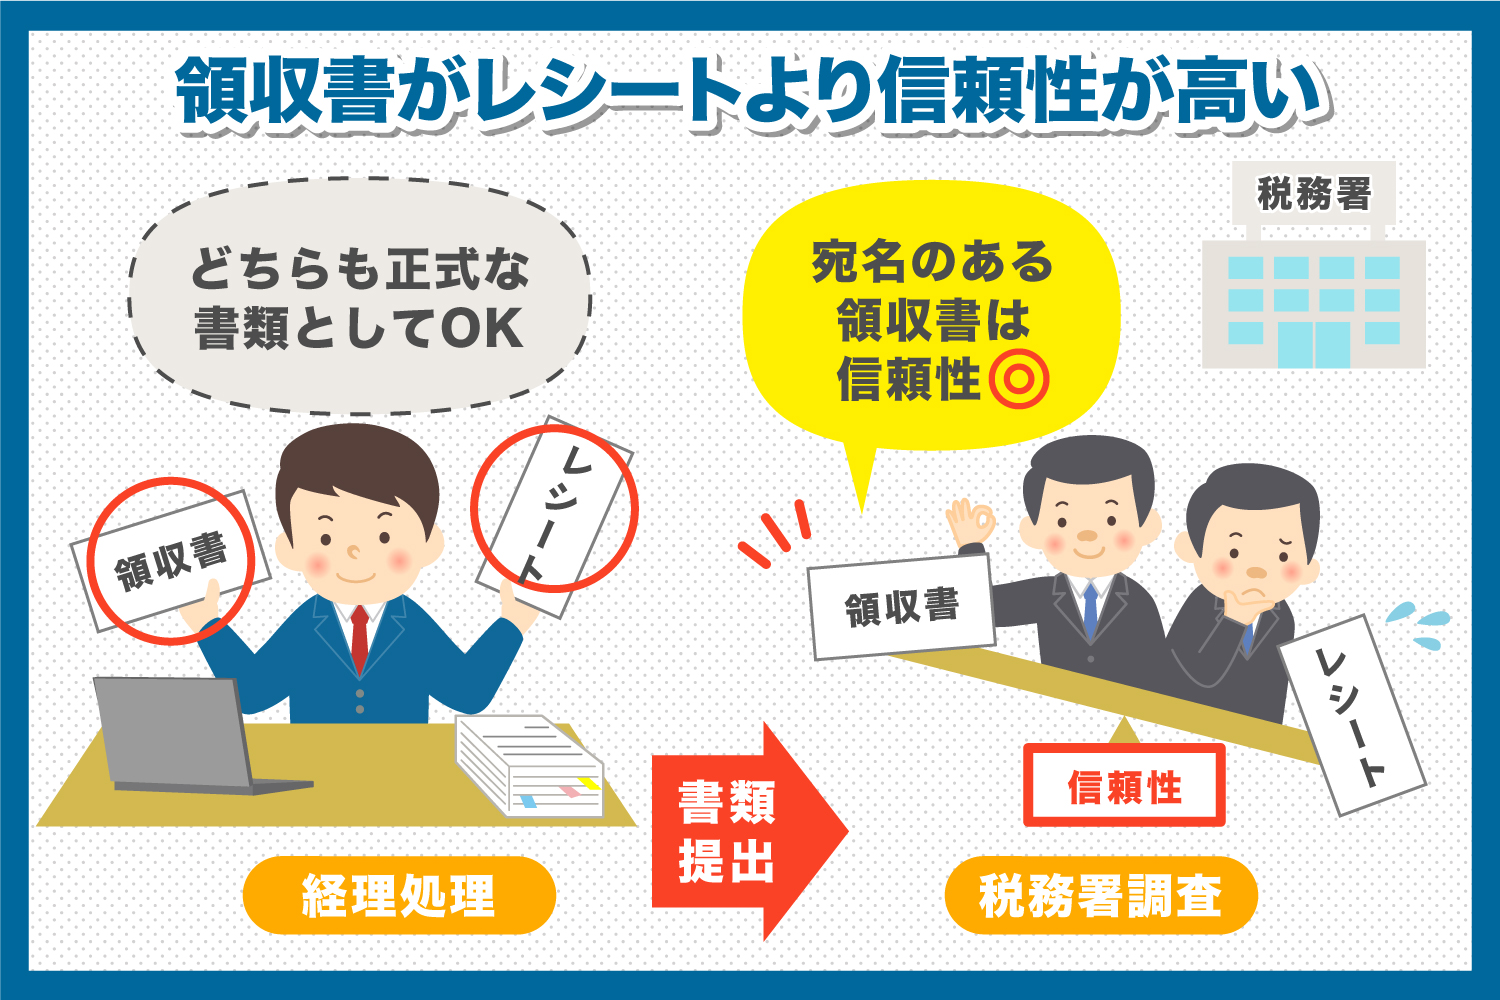
「税務調査では手書きの領収書を揃えておけば安心」という認識は、現代の税務実務においては明らかな誤解です。国税庁OBの税理士や企業の財務責任者への取材取材取材を総合すると、税務調査の証拠能力という観点では、むしろ詳細な内訳が印字されたレシートの方が調査官に対して絶大な説得力を持ちます。
税務調査官が経費の妥当性をチェックする際、最も重視するのは「その支出が本当に事業に関連しているかどうか」という実質です。ここで両者の記載内容を客観的に比較すると、決定的な落とし穴が浮き彫りになります。
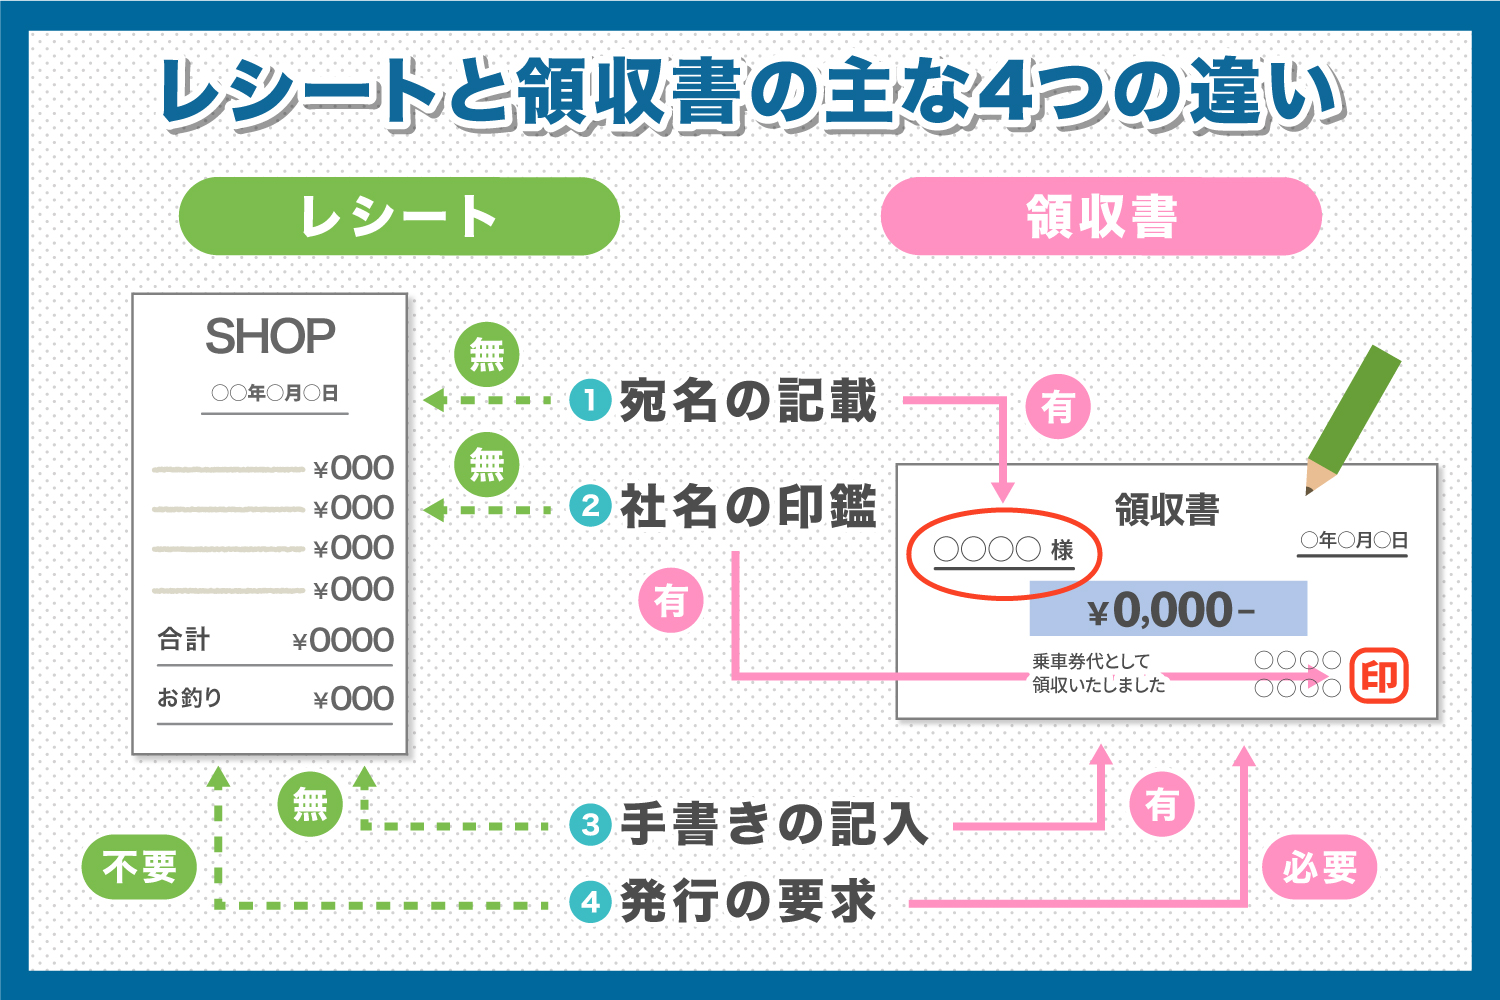
一般的な手書き領収書には、支払総額と「お品代」という極めて抽象的な但し書きしか書かれていません。これでは、文具店で事務用品を買ったのか、それとも役員個人の私的な高級万年筆やゲーム機を買ったのかを判別できません。調査官からすれば、「品目を隠蔽するためにわざわざ手書き領収書を切らせたのではないか」という疑念を抱く契機にしかならないのです。
対照的に、POSレジから発行されるレシートには、購入日時(秒単位)、店舗名、購入した品目ごとの個別商品名、単価、適用税率が改ざん不能な形で印字されています。私的な私物が混ざっていれば一発で露呈しますが、事業に必要な物品を正当に購入した事実を証明する上では、これ以上強固な客観証拠はありません。手書き領収書の信頼性が揺らぐいま、実務の最前線では「白紙に近い領収書より、明細がびっしり刻まれたレシート」こそが最強の防壁となります。
【比較検証】一目でわかる領収書とレシートの要件・効力データ比較
経理実務や確定申告において迷いが生じやすいポイントについて、最新の法制基準に基づいた比較表を作成しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 税務調査での証拠能力 | 品目明細の有無が合否を左右(商品コード・品名が完全印字) | 「手書き=公式」という慣習が存在した | 品目が記載されたレシートが圧倒的に優位。手書きは反面調査のリスク有 |
| 宛名の記載ルール | 特定業種は宛名不要(インボイス制度第30条第9項) | 企業名・屋号のフルネーム記載が通例 | 飲食・小売等では宛名なしで法的に完全有効。「上様」は証拠価値が低下 |
| インボイス要件の充足 | 登録番号(T+13桁)、税率別消費税額の記載が必須 | 登録店レジなら100%自動出力対応 | 手書き領収書は店側の記載漏れ(番号欠落・税計算ミス)事故が多発 |
| 法定保管期間 | 法人は原則7年間(繰越欠損金がある事業年度は最長10年間) | 個人事業主は青色申告で7年、白色で5年 | 感熱紙の印字劣化対策として、電帳法に基づく早期スキャナ保存が必須 |
| 不正・重複リスク | レシートと領収書の二重請求による横領摘発例が散発 | 両方受領は店舗側で原則発行拒否 | 二重計上は重加算税や懲戒処分の対象。経理部門の突合管理が厳罰化 |
インボイス制度対応と電子帳簿保存法の要件|宛名なしレシートはどこまで通るか
制度面においてビジネスパーソンが最も留意すべきなのが、インボイス制度対応(適格請求書等保存方式)の実務要件です。消費税の仕入税額控除を受けるためには、原則として「書類の交付を受ける事業者の氏名または名称(=宛名)」が記載された適格請求書が必要です。しかし、これには明確な法律上の例外が定められています。
不特定多数の顧客に対して商品やサービスを提供する業種においては、宛名の記載を省略できる「適格簡易請求書(簡易インボイス)」の発行が認められています。適格簡易請求書の条件を満たす対象業種は以下の通りです。
- 小売業(スーパー、コンビニ、百貨店など)
- 飲食店業(居酒屋、カフェ、レストランなど)
- 写真業、旅行業
- タクシー業
- 駐車場業(コインパーキングなど)
これらの業種から受け取るレシートには、買い手の宛名が記載されていなくても、以下の5項目が印字されていれば、仕入税額控除を適用するための確定申告の必要書類として法的に100%認められます。
- 発行事業者の氏名または名称および適格請求書発行事業者登録番号(T+13桁)
- 取引年月日
- 取引内容(軽減税率の対象である旨の表記を含む)
- 税率ごとに区分して合計した対価の額(税抜きまたは税込み)
- 税率ごとに区分した消費税額等、または適用税率
つまり、居酒屋での取引先との会食やタクシー代、コンビニで購入した備品などは、宛名なしレシートで何ら問題ありません。かつて認められていた「3万円未満の支出なら領収書なしで帳簿のみでOK」という仕入税額控除の特例が廃止された今、レシートを確実に受領・保管することが唯一の防御策となります。
さらに、電子帳簿保存法の要件も見逃せません。現在では、紙のレシートを受け取った場合でも、スマートフォンのカメラで撮影して所定の要件を満たすタイムスタンプや検索機能(取引年月日・金額・取引先)を備えたクラウドシステムにアップロードすれば、原本の紙は即座に廃棄可能となっています。感熱紙の経年劣化による印字消えを防ぐ意味でも、電子化を前提としたレシートの保管期間管理が業務効率化の鍵を握っています。
【実態検証】経理現場の生の声と社内トラブル|二重計上と「お品代」の落とし穴
現場の経理担当者が頭を抱えるトラブルのツートップが、「二重発行による横領未遂」と「杜撰な手書き領収書の氾濫」です。都内の東証プライム上場企業で経理マネージャーを務める人物は、取材に対して次のように現場の苦悩を語っています。
「店舗のレジで機械レシートを受け取った後、『会社の経費精算用だから手書きの領収書も書いてくれ』と店員に頼み、両方を持ち帰る社員が後を絶ちません。そして翌月、レシートを経費精算システムにスキャンして精算し、数カ月後に忘れた頃に手書き領収書を紙で提出して二重に金を引き出そうとする。社内の突合システムで検知して問い詰めると『うっかり出資した』と弁明しますが、これは完全な業務上横領未遂です」
店舗側も二重計上のリスクを熟知しており、現在では大手チェーン店を中心に「領収書を発行する際はレシートを回収する」「レシートに領収書発行済みの押印・再発行印字を行う」というオペレーションが徹底されています。両方を受け取って処理することは、意図的でなくとも税務調査で仮装隠蔽とみなされ、重加算税(最大40%)が課されるリスクを孕んでいます。
また、SNSの経理コミュニティや知恵袋でも、「営業社員が持ってきた3万円の『お品代』領収書を経理で弾いたら逆ギレされた」という投稿が日常茶飯事です。後日、反面調査で確認したところ、業務関連書籍ではなく高級ウイスキーの私的購入だったという事例は枚挙に暇がありません。手書きの但し書きの書き方において「お品代」としか書かれていない書類は、社内ガバナンスと税務防衛の双方において、もはや通用しない時代になっています。

一般に知られていない盲点とネットの誤解|「宛名なし」「品代」の危険度判定
インターネット上の掲示板やビジネスまとめサイトには、いまだに古い税務知識に基づいた誤情報が散見されます。ここで代表的な2つの誤解を正しく解体しておきましょう。
誤解1:「宛名のないレシートは会社の経費として絶対に落とせない」
これは完全な誤りです。前述の通り、消費税法上は適格簡易請求書の対象業種であれば宛名なしで仕入税額控除が認められます。また、法人税法・所得税法の観点でも、宛名がなくても「誰が・いつ・何のために」使ったのかを業務日報や社内稟議書で客観的に証明できれば、損金・必要経費として算入可能です。むしろ、架空の会社名を書かせた手書き領収書よりも、宛名はなくとも品目が明記されたレシートの方が税務調査における説得力は遥かに高いといえます。
誤解2:「但し書きはお品代と書いてもらえば何でも通る」
極めて危険な思い込みです。「お品代」という表記は、税法上「取引内容が特定されていない」とみなされます。税務調査で調査官が「このお品代とは具体的に何を購入されたのですか?」と質問した際、購入時のカタログや現物、または詳細な明細書を提示できなければ、経費性を否認され、役員賞与(給与課税)や私的流用として追徴課税を受けることになります。但し書きを書く場合は、必ず「〇〇プロジェクト用工具代」「〇〇社との会食代(参加者〇名)」など、実態が客観的に把握できる具体名で記載させることが鉄則です。
【プロの結論】経理・確定申告で失敗しないための判断基準と組織防衛策
日本企業が長年囚われてきた「手書き領収書信仰」は、いわば“中身を見ずに外枠のハンコだけを尊ぶ”形式主義(コンプライアンス劇場)の典型例でした。しかし、デジタルインフラと厳密なデータ突合が支配する2026年現在の税務環境において、中身を隠蔽する形式美は自滅への一本道に過ぎません。
手書き領収書を求めるべき場面・レシートで済ませるべき場面
日常のビジネスシーンにおいて、迷わず選択するための判断基準は以下の通りです。
- 【レシートで処理すべき場面(推奨度95%)】:
スーパー、コンビニ、文具店、家電量販店、タクシー、居酒屋など、品目が多岐にわたる一般的な購買。印字レシートこそが最高の客観的証拠であり、レジの手を煩わせて手書き領収書をもらう必要は皆無です。 - 【手書き領収書を求めるべき限定的な場面(推奨度5%)】:
高額な祝儀・不祝儀の受領証、慶弔関連の支払い、または街角の個人商店など「POSレジが存在せず簡易インボイスの出力機器がない店舗」での取引。これら例外的なケースを除き、手書き領収書を優先する合理的理由は存在しません。
組織のリーダーや経理責任者が進めるべきは、旧来の社内規定(経費精算の基準)の刷新です。「領収書でなければ経費精算不可」という化石化した内規を廃止し、「品目明細が記載されたレシートの提出を原則とする」と明文化すること。これだけで、営業現場の無駄な時間とストレスを削減できるだけでなく、不正請求を水際で防止し、将来の税務調査リスクを劇的に低減させることが可能になります。
【領収書とレシートの違い】に関するよくある質問(FAQ)
Q1:レシートと領収書を店舗で両方受け取ることは違法ですか?
A1:両方を受け取ること自体が即座に違法となるわけではありませんが、両方を経費精算システムや確定申告に回して二重に計上した場合、詐欺罪や業務上横領罪、税法違反(脱税)に問われます。店舗側もトラブル防止のために二重発行を固く断るのが通例であり、誤解を避けるためにも原則どちらか一方のみを受領してください。
Q2:宛名が「上様」と書かれた領収書は、税務署に否認されますか?
A2:宛名が「上様」であっても、他の客観的証拠(誰が使ったかの記録や業務との関連性)があれば直ちに否認されるわけではありません。ただし、インボイス制度における通常の適格請求書としては宛名要件を欠くため、仕入税額控除が認められない恐れがあります。信憑性を疑われないためにも、「上様」は避け、正式な法人名または屋号を記入してもらうか、詳細なレシートで代用するのが賢明です。
Q3:感熱紙レシートの文字が消えてしまった場合、経費として認められなくなりますか?
A3:文字が完全に判読不能となったレシートは、税務調査において証拠能力を失い、経費計上を否認される危険性があります。感熱紙は熱や光、皮脂に弱いため、受領後すぐにスキャナやスマートフォンで電子化して電子帳簿保存法の要件に沿って保存するか、コピーを取って原本と一緒に保管しておく運用を強く推奨します。
まとめ:客観的証拠を重視する2026年型経理マネジメントへ
領収書とレシートをめぐる議論の本質は、「形式を重んじるか、中身(実態)を重んじるか」という一点に集約されます。品目が明確に刻印されたレシートは、事業の正当性を証明する揺るぎない盾となります。形式的な手書き領収書をありがたがる旧時代の常識を脱ぎ捨て、客観的証拠に基づいたスマートで堅牢な経理基盤を確立してください。 (出典: 領収 書 レシート 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。