額面とは?手取りと差が出る決定打と給与明細の真実【2026最新】
就職や転職の提示条件で「月給30万円」と記載されていたにもかかわらず、給料日に銀行口座を確認して「24万円程度しか振り込まれていない」と衝撃を受けた経験を持つ人は少なくありません。このギャップを生み出している根源が、給与における「額面」と「手取り」の乖離です。
そもそも給与明細に記載されている「額面」とは何を指し、なぜ汗水垂らして稼いだお金から数万〜十数万円もの大金が差し引かれてしまうのでしょうか。本稿では、日頃多くのビジネスパーソンが見落としがちな控除の構造的実態を解き明かし、2026年現在の税制・社会保険料率を踏まえたリアルな計算式と手取り防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「額面」とは基本給に各種手当を合算した「総支給額」であり、会社が支払った労働対価の総額を指す。
- 要点2:手取りとの差が生じる理由は「社会保険料」と「税金(所得税・住民税)」が法律に基づき自動天引き(源泉徴収)されるためである。
- 要点3:手取りの実質受取額は一般に「額面の約75〜85%」であり、通勤手当や固定残業代の計上方式によって実質的な負担比率は大きく変動する。
給与の額面とは一体何を指す?手取り額と差が生じる決定的な理由
給与における「額面(がくめん)」とは、雇用契約に基づいて企業から支払われる基本給に各種手当を加算した「総支給額」のことです。歴史的には紙幣や有価証券の券面に印刷された名目金額(Face Value)を指す商業用語でしたが、現代の雇用慣行においては「控除前の給料全額」を意味する言葉として定着しています。
給与明細を手にした際、左上に並ぶ総支給額と基本給の項目に注目してください。基本給は個人のスキルや勤続年数などに応じてベースとなる給与ですが、額面にはこの基本給に加え、時間外労働に対する残業手当、深夜手当、休日出勤手当、役職手当、住宅手当、家族手当、そして通勤手当などの諸手当がすべて上乗せされます。つまり、求人票や雇用契約書に「月給35万円」と書かれている場合、それは手元に入る金額ではなく、この「額面」を指しているのが通例です。
では、なぜ実際に口座へ振り込まれる手取り額と決定的な差が生じるのでしょうか。その理由は、日本の法制度において定められた「源泉徴収制度」と「社会保険料の特別徴収制度」にあります。
労働基準法第24条には「賃金全額払いの原則」が明記されていますが、国税通則法や健康保険法、厚生年金保険法などの特例規定により、会社は労働者に給与を渡す前に、指定された公的負担分を強制的に差し引いて国や自治体へ代理納付する義務を負っています。労働者が意識することなく確実に公的財源を回収するための構造的仕組みこそが、額面と手取りの間に生じる約15〜25%もの乖離を生み出す真因です。

額面から引かれるものの正体|控除額の内訳と社会保険・税金の仕組み
給与明細の控除欄に並ぶ項目は、大きく分けて社会保険料控除と所得税と住民税という2大カテゴリーで構成されています。これらが具体的にどのように算出され、どれほどの重みを持っているのか、控除額の内訳を精緻に分解してみましょう。
第一の壁となるのが社会保険料です。会社員の場合、以下の4種類(40歳以上は5種類)が差し引かれます。
- 健康保険料:病気や怪我の医療費負担を3割に抑えるための保険料(標準報酬月額の約10%を労使折半するため、本人は約5%負担)。
- 厚生年金保険料:老齢・障害・遺族年金を賄うための保険料(一律18.3%を労使折半し、本人は9.15%負担)。天引き項目の中で最も高額です。
- 雇用保険料:失業時の給付や育児休業給付金などを支える保険(一般の事業所で労働者負担は給与総額の0.6%)。
- 介護保険料:40歳に達した月から徴収が開始される高齢者介護のための保険料(労使折半で本人は約0.8〜0.9%負担)。
第二の壁が公的税金です。社会保険料を差し引いた後の金額に対して課税されます。
- 所得税:その年の見込み所得に対して国に納める税金。毎月の給料からは「源泉徴収税額表」に基づき概算で仮徴収され、年末調整によって過不足が精算されます。
- 住民税:居住する市区町村および都道府県に納める地方税。一律約10%の税率ですが、前年1月〜12月の確定所得を基準に計算され、翌年6月から翌々年5月にかけて分割徴収されます。
このように、額面から引かれるものの総額は、年収が上がるにつれて所得税の超過累進税率(5%〜45%)が適用されるため、高所得者ほど手取り比率が目減りしていく構造になっています。
【2026年最新】額面手取り早見表と手取り計算方法
日常の家計管理や将来設計を行う際、誰もが知っておくべき簡易的な手取り計算方法の基本原則は以下の算式です。
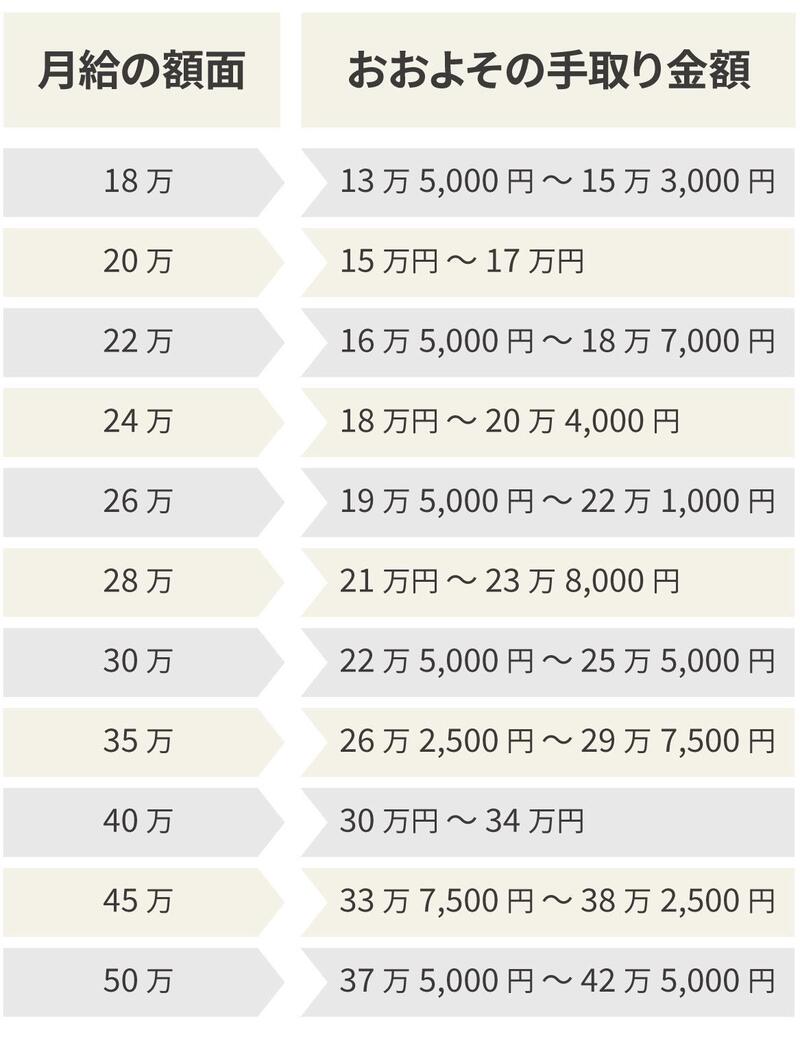
手取り金額 ≒ 額面給与 × 75% 〜 85%
年収300万円〜600万円前後のボリュームゾーンでは概ね80%前後、年収800万円を超えると75%程度、年収1,000万円を超えると所得税の累進税率や各種控除の縮小により約70%〜72%まで手取り率が低下します。
2026年現在の税率および社会保険料基準に基づき、月々の給与手取りシミュレーションを一覧化した「額面手取り早見表」を以下に提示します(単身・扶養家族なし・40歳未満の標準モデル)。
| 額面月収(総支給額) | 社会保険料控除 合計 | 税金(所得税+住民税) | 実際の手取り額目安 | 編集部の見解・分析 |
|---|---|---|---|---|
| 200,000円 | 約30,000円 | 約8,500円 | 約161,500円(80.7%) | 新卒層の目安。手取り16万円前後となり生活防衛が急務。 |
| 250,000円 | 約38,000円 | 約12,500円 | 約199,500円(79.8%) | 20代中盤の平均値。20万円の大台を僅かに割り込む現実に注意。 |
| 300,000円 | 約45,000円 | 約17,000円 | 約238,000円(79.3%) | 月6万円以上の控除が発生。固定費の最適化が求められる分岐点。 |
| 400,000円 | 約60,000円 | 約28,000円 | 約312,000円(78.0%) | 控除総額が8万円台後半へ。所得税率の上昇が体感され始める。 |
| 500,000円 | 約75,000円 | 約41,000円 | 約384,000円(76.8%) | 額面50万円でも手取りは40万円を割り込み、心理的ギャップが拡大。 |
| 700,000円 | 約101,000円 | 約81,000円 | 約518,000円(74.0%) | 毎月18万円超が控除。ふるさと納税やiDeCo等の節税策が必須。 |
年収の額面計算を行う場合も同様です。例えば「年収600万円」であれば、手取りは約460万〜480万円となり、実に130万円前後が公的負担として天引きされている実態が明確になります。
【実態検証】「手取りが少なすぎる」SNS・現場のリアルな叫びと落とし穴
ネット上のコミュニティやSNS(旧Twitterや知恵袋など)を検証すると、毎年決まった時期に「手取りが激減した」「給料明細を見て絶望した」という投稿が急増します。取材班が確認した現場の声から、代表的な2つの「天引きショック」を紐解きます。
新入社員を襲う「2年目6月の住民税ショック」
「社会人2年目になって基本給が5,000円昇給したのに、なぜか口座への振込額が1年目より1万5,000円以上減っていた」という声は、若手ビジネスパーソンの恒例の混乱です。
この現象の正体は、前述した「住民税の後払い構造」にあります。新卒1年目は前年(学生時代)の所得が基礎控除以下であるケースが多いため、住民税がほぼゼロ円でスタートします。しかし、2年目の6月からは1年目に稼いだ給与を基準とした正規の住民税(月額約1万数千円〜2万円程度)が天引きされ始めます。その結果、数千円の昇給幅を住民税の天引き額が軽々と上回り、実質的な手取りが前年割れを起こす逆転現象が発生するのです。
賞与の額面と手取りに潜む「ボーナス天引きの罠」
もう一つの大きな落とし穴がボーナスです。「会社の業績が良く、額面100万円の賞与が出たのに、振り込まれたのは約78万円だった」という失望の声が後を絶ちません。
賞与の額面と手取りにおいても、毎月の給与と全く同じように健康保険料・厚生年金保険料・雇用保険料が「賞与支給額の総額」から直接差し引かれます。さらに、賞与に対する源泉所得税は「前月の給与額と扶養親族の数」を基に決定された高い税率が一括適用されるため、月給以上に天引きのインパクトを強く受けることになります。
一般に知られていない盲点とネットの誤解|通勤手当の課税・非課税の罠
給与計算や税務に関して、多くの労働者が重大な誤認を抱いている盲点が2つ存在します。
誤解1:交通費(通勤手当)は「手取り」にそのまま上乗せされる?
通勤手当は、所得税法上は月15万円を限度として「非課税」として扱われます。そのため「交通費は税金がかからないから、いくら貰っても損はしない」と信じ込んでいる人が少なくありません。
しかし、ここに制度上の巧妙な落とし穴があります。社会保険料を算定する「標準報酬月額」には、非課税であるはずの通勤手当が全額合算されるという公的ルールが存在します。
例えば、同じ「基本給30万円」の社員が2人いたとします。
- 会社の徒歩圏に住み、通勤手当が0円のAさん:社会保険上の報酬月額=30万円
- 郊外から新幹線や特急で通勤し、通勤手当が月5万円支給されているBさん:社会保険上の報酬月額=35万円
この場合、Bさんは実費弁償として交通費を受け取っているだけにもかかわらず、社会保険上は「月給35万円の高給取り」とみなされ、健康保険料や厚生年金保険料の天引き額がAさんより毎月約7,500円(年間約9万円)も高くなります。通勤手当が額面を押し上げた結果、手元に残る実質的な可処分所得を圧迫するという逆転のコストは見落とされがちな真実です。
誤解2:固定残業代(みなし残業)が含まれた額面表記の罠
中途採用の求人票で「月給38万円」と提示され好条件に見えても、内訳を精査すると「基本給28万円+固定残業代45時間分(10万円)」となっているケースが頻発しています。
このような契約では、45時間ギリギリまで残業しても手取りは1円も増えません。基本給が低く抑えられていると、賞与(ボーナス)の算定基準が「基本給の〇ヶ月分」となっている場合に賞与総額が激減し、退職金の積立ベースも低水準にとどまるリスクがあります。「見かけの額面」の高さに惑わされず、基本給と手当の内訳を厳格に見極める姿勢が不可欠です。

【プロの結論】お金のメンタル・アカウンティングと後悔しない判断基準
行動経済学には「メンタル・アカウンティング(心の会計)」という概念があります。人間は同じ1万円であっても、手に入った文脈や名目によって価値を歪んで認識してしまう認知バイアスを持っています。
給与において最も警戒すべきは、雇用契約書に記された「名目上の額面」に安心感を抱き、実際には口座に存在しない幻の金額を基準にして家賃や自動車ローン、固定支出を決定してしまう額面イリュージョンです。日本の天引きシステムは「痛税感(税を支払っている生々しい実感)」を希薄化させるよう巧妙に設計されているため、無自覚なままでは知らぬ間に生活が困窮する構造的リスクを孕んでいます。
【プロの結論】求人提示・昇給時に評価すべき人と慎重になるべき人の判断基準
✅ この条件なら前向きに選択・評価してよい基準:
- 額面の内訳において「基本給」の比率が80%以上を占めている。
- 残業代が全額実績払いであり、みなし残業の割合が極めて低い。
- 福利厚生(家賃補助や確定拠出年金制度など)が給与外で整備されており、課税対象となる額面を過大に膨らませずに実質所得を底上げできる環境にある。
⚠️ この条件なら立ち止まって再試算すべき要注意基準:
- 「額面月給」は高いが、その3割以上が固定残業代や失効リスクのある歩合手当で占められている。
- 通勤時間が極端に長く、高額な交通費によって社会保険料の等級(標準報酬月額)だけが不自然に跳ね上がっている。
- 賞与の支給実績が不透明で、年間を通じた手取りシミュレーションで可処分所得が現状を下回るリスクがある。
【額面とは】に関するよくある質問(FAQ)
Q1:求人票に書いてある「月給」や「年収」は、額面ですか?手取りですか?
A1:日本の求人票に記載されている給与・年収は、法的な取り決めおよび商慣習上、100%「額面(総支給額)」です。扶養家族の有無や前年の所得によって個人ごとに天引き額が異なるため、企業側が手取り額を確約して提示することは不可能です。記載額の約75〜80%を手元に残る実額と想定してライフプランを組む必要があります。
Q2:同じ額面給与を貰っている同期と、手取り額が違うのはなぜですか?
A2:主に「住民税額」「扶養家族の人数」「通勤手当の差」が原因です。住民税は前年の所得によって決まるため、前年に学生だった人と社会人だった人では大きな差が出ます。また、配偶者控除や扶養控除の対象者がいる場合は所得税が軽減されます。さらに前述の通り、遠方通勤による交通費の差が社会保険料の等級を押し上げている可能性も考えられます。
Q3:パートやアルバイトの「年収の壁」は、額面と手取りのどちらで判定しますか?
A3:いわゆる「103万円の壁」や「106万円・130万円の壁」は、すべて「額面(総支給額)」で判定されます。手取り額ではない点に厳重な注意が必要です。なお、税金面(所得税)の壁である103万円には通勤手当は含まれませんが、社会保険の扶養から外れる130万円の壁の判定においては、原則として通勤手当も合算された額面総額で判断されます。
まとめ:額面と手取りの本質を理解し、実利を掴むキャリア設計を
給与の「額面」とは、企業があなたという人材に投じた総コストの証であり、会社に対する貢献のバロメーターです。しかし、私たちが日々の生活を営み、将来の資産を形成する土台となるのは、口座に着金する「手取り(可処分所得)」に他なりません。
給与明細に記された数字をただ眺めて終わるのではなく、社会保険料や税金の控除メカニズムを正しく把握すること。そして、見かけの額面の数字に惑わされることなく、実質的な手取りベースでお金の流れをコントロールするリテラシーこそが、変化の激しい2026年以降の社会を賢明に生き抜くための最強の防衛策となります。 (出典: 額面 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。